20代後半からの家づくりは早い?遅い?
【―ライフプランとお金のリアル―】
「まだ20代でマイホームって早いのかな?」
「30代になってからでも遅くないよね?」
高浜市や碧南市、西尾市でも、20代後半からマイホームを検討する方は年々増えています。特に女性からは「結婚や出産、転職などライフイベントが重なる時期だからこそ悩む」という声もよく聞かれます。
結論からいうと、20代後半の家づくりは"早すぎる"わけでも"遅すぎる"わけでもありません。
ただし、資金計画やライフプランをしっかり立てることが、後悔しないマイホームづくりのカギになります。

【20代後半から建てるメリット】
1. 返済をゆるやかにできる
若いうちにローンを組むと、返済期間を40年に設定できるのが大きなメリット。
例えば35年ローンで月々9万円の返済になるところを、40年にすれば7万円台に抑えられることもあります。
月々の負担を減らすことで、子育てや趣味、旅行など暮らしのゆとりを守ることができます。
2. 将来の選択肢が広がる
早めに家を持つと、暮らし方の自由度がぐんと広がります。
たとえば転勤になったら賃貸に出す、子どもが独立したらリフォームして夫婦二人用にする、将来はセカンドライフの拠点として活用するなど。
「マイホーム=固定された暮らし」ではなく、資産として柔軟に使えるのが20代後半からの家づくりの魅力です。
3. 家賃を資産に変えられる
賃貸に住み続けると家賃は"消えるお金"。
一方で住宅ローン返済は自分の資産になります。
20代後半から始めることで、長期的には「住居費=資産形成」につながるのが大きな魅力です。
【注意しておきたいこと】
もちろん、若いうちの家づくりには注意点もあります。
◎ライフプランが変わりやすい
結婚・出産・転勤など将来の変化を見越した間取り・立地選びが大切。
◎貯金が少ないケースも
頭金を無理に入れてしまうと生活費や緊急資金が不足するため、「貯金ゼロにならない」ことがポイントです。
【40年ローンという選択肢】
「住宅ローンは短い方がいい」という考え方もありますが、実際は40年ローンで余裕を持つ方が安心な場合もあります。
☑月々の返済が軽くなる
☑教育費や趣味にお金をまわせる
☑手元に現金を残せるので、急な出費にも慌てずにすむ
ダイアサでは、繰上げ返済はおすすめしていません。余裕ができたお金は、繰上げ返済に回すより、手元に残したり教育費や老後の積立に回したりするほうが、暮らしを守りやすいからです。住宅ローン控除を受けている間は、残高を減らすと戻ってくる税金も減ります。
【お金のリアル:無理なく返せる額】
住宅ローンを組むときは「いくら借りられるか」より「いくらなら安心して返せるか」が大切。
ダイアサでは、今の家賃+毎月の貯金から、家とは別に続けたい積立と、家を持つと増える積立(固定資産税・保険・修繕)を引いた額を「無理なく返せる額」と考えます。年収で見るなら、返済が税込年収の25%以内がひとつの目安です。
例えば税込年収500万円なら、年125万円・月々約10.4万円が目安になります。
ここに固定資産税や光熱費、修繕費も加わるので、返済額を抑える40年ローンは暮らしにフィットしやすい選択肢になります。
高浜市・碧南市・西尾市エリアで家づくりを検討している20代後半の方にとって、今はまさにチャンスの時期。
工務店と一緒に無理のない資金計画を立て、理想のマイホームを。
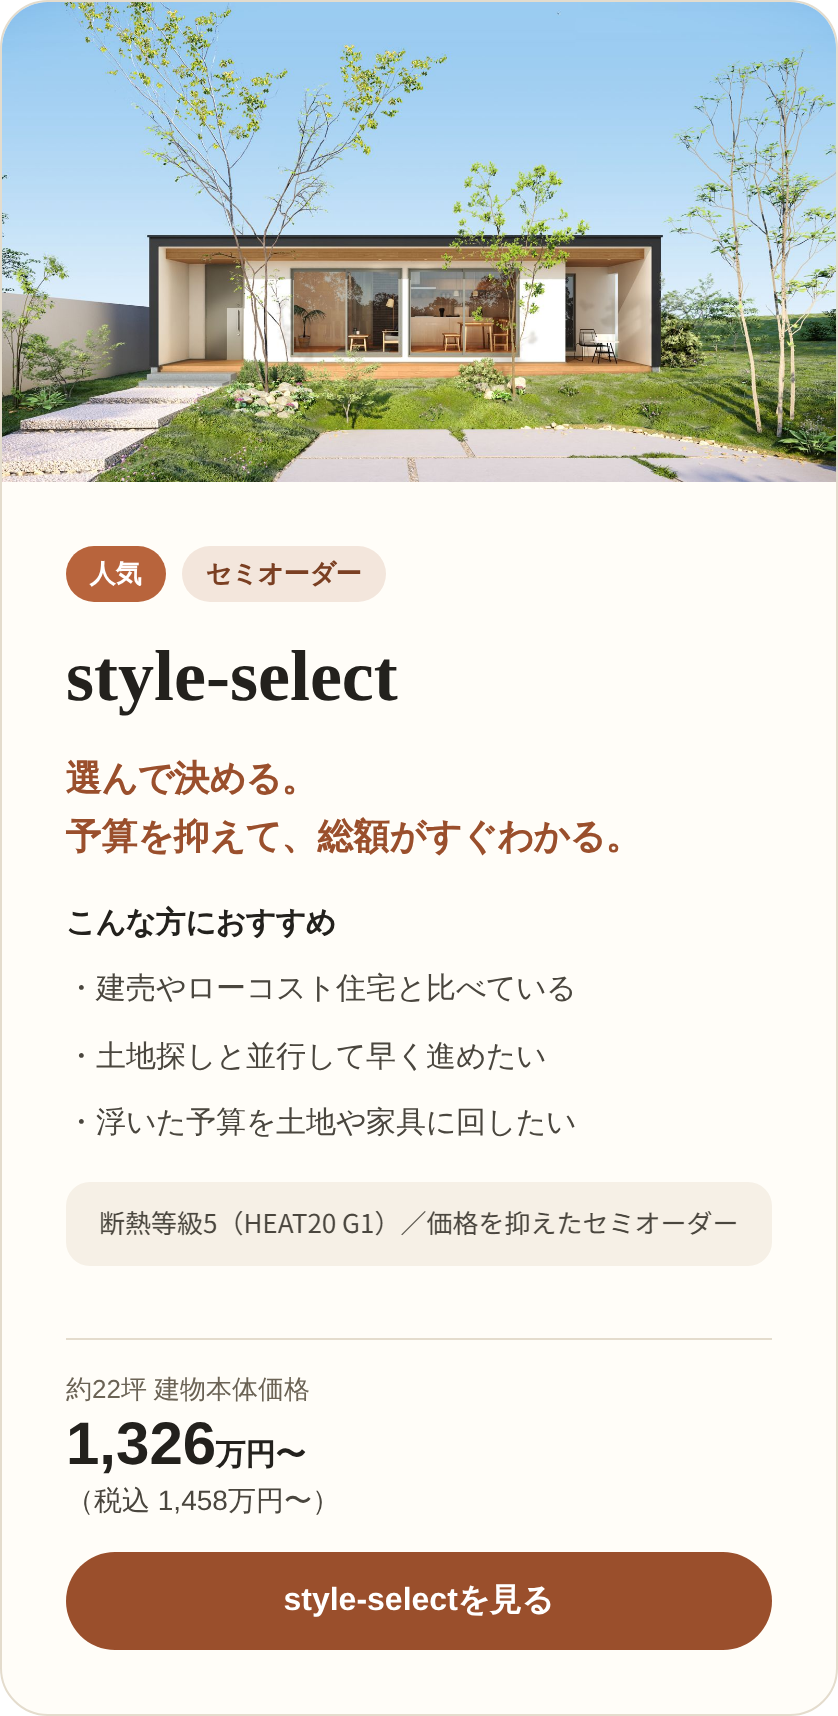
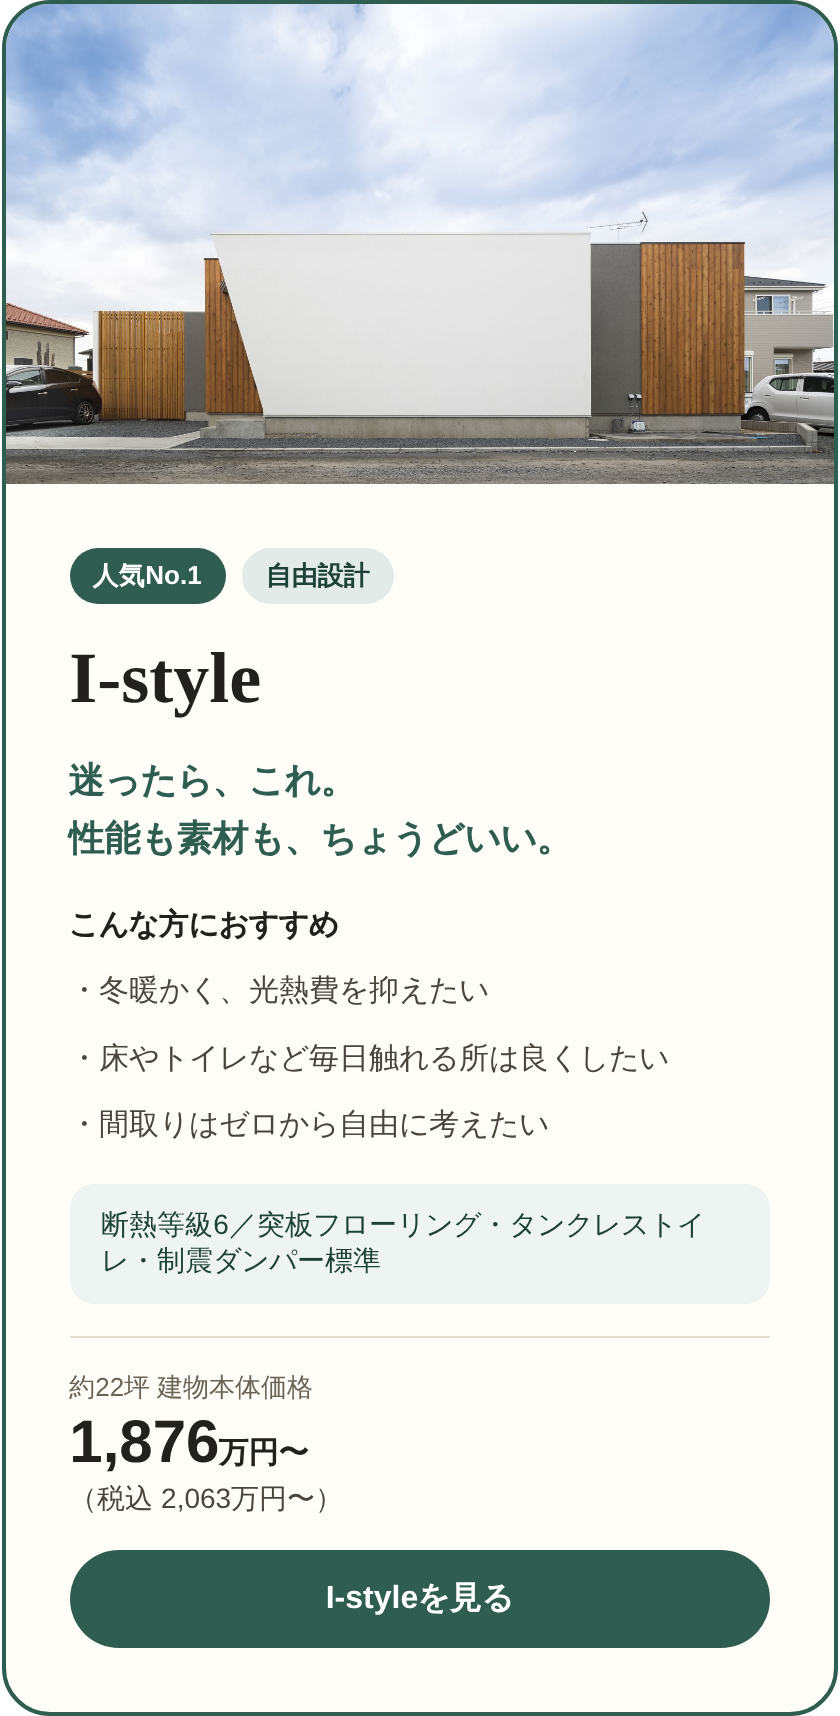
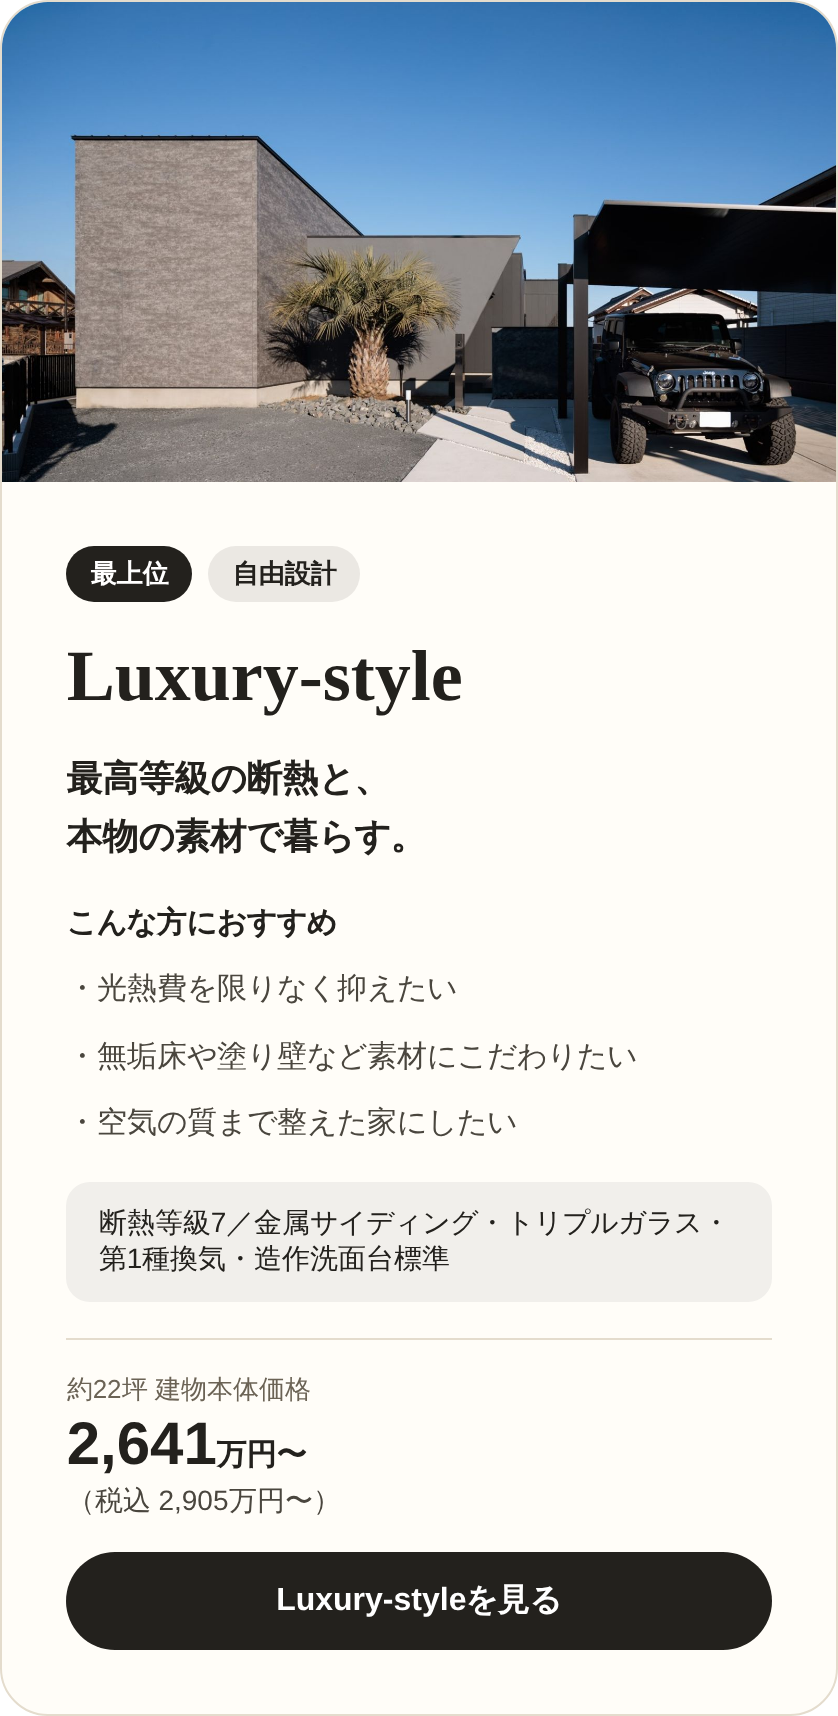
3つのシリーズ

LINEで総額シミュレーションを受け取る
ご回答後に、こちらからしつこく営業のご連絡をすることはありません。