いい家を、
無理のない価格で。
性能をあきらめず、家計もあきらめない。
ダイアサでは、ご相談の最初に必ず「お金のはなし」をします。
「ダイアサで家を建てたご家族に、経済的に苦しい思いは絶対にさせない」。国税局で、家を手放すご家族を見てきた私の思いです。
資金計画の立て方は 家づくりを楽しむための、お金の話 へ。
LIFETIME COST
「建てる金額」だけで比べない
家のお金は、建てたあとも続きます。毎月の光熱費、10年・20年ごとのメンテナンス。断熱がよく長持ちする家なら、住んでからのお金を抑えられます。
ダイアサの家は
全棟が長期優良住宅
住宅ローン控除で、借入れの上限が大きくなります。
| 住宅ローン控除(長期優良住宅・新築・2026〜2030年入居) |
|---|
| 控除の額 | 年末のローン残高 × 0.7% |
|---|
| 期間 | 13年間 |
|---|
| 残高の上限 | 子育て世帯・若者夫婦世帯:5,000万円
それ以外の世帯:4,500万円 |
|---|
※制度は毎年見直されます。最新の内容はご相談の際にご案内します。
MISTAKE
住宅ローン控除の、よくある勘違い
✕ よくある勘違い
「5,000万円借りたら、13年間ずっと毎年35万円戻ってくる」
◯ 本当は
もとになるのは年末のローン残高。返済が進むと、戻る金額も減っていきます。
さらに、戻ってくるのはその年に払った所得税まで。引ききれない分は、住民税から一部が引かれます。ご家族の収入や働き方によって、実際に戻る金額は大きく変わります。
ダイアサでは、金利や手数料、団信なども含めて、ご家族に合った住宅ローンの組み方をご提案します。
REASON
手の届く価格にできる理由
- ひとつのチームで建てる:土地探しから建てたあとまで自社で行うので、余分なコストがかかりにくい
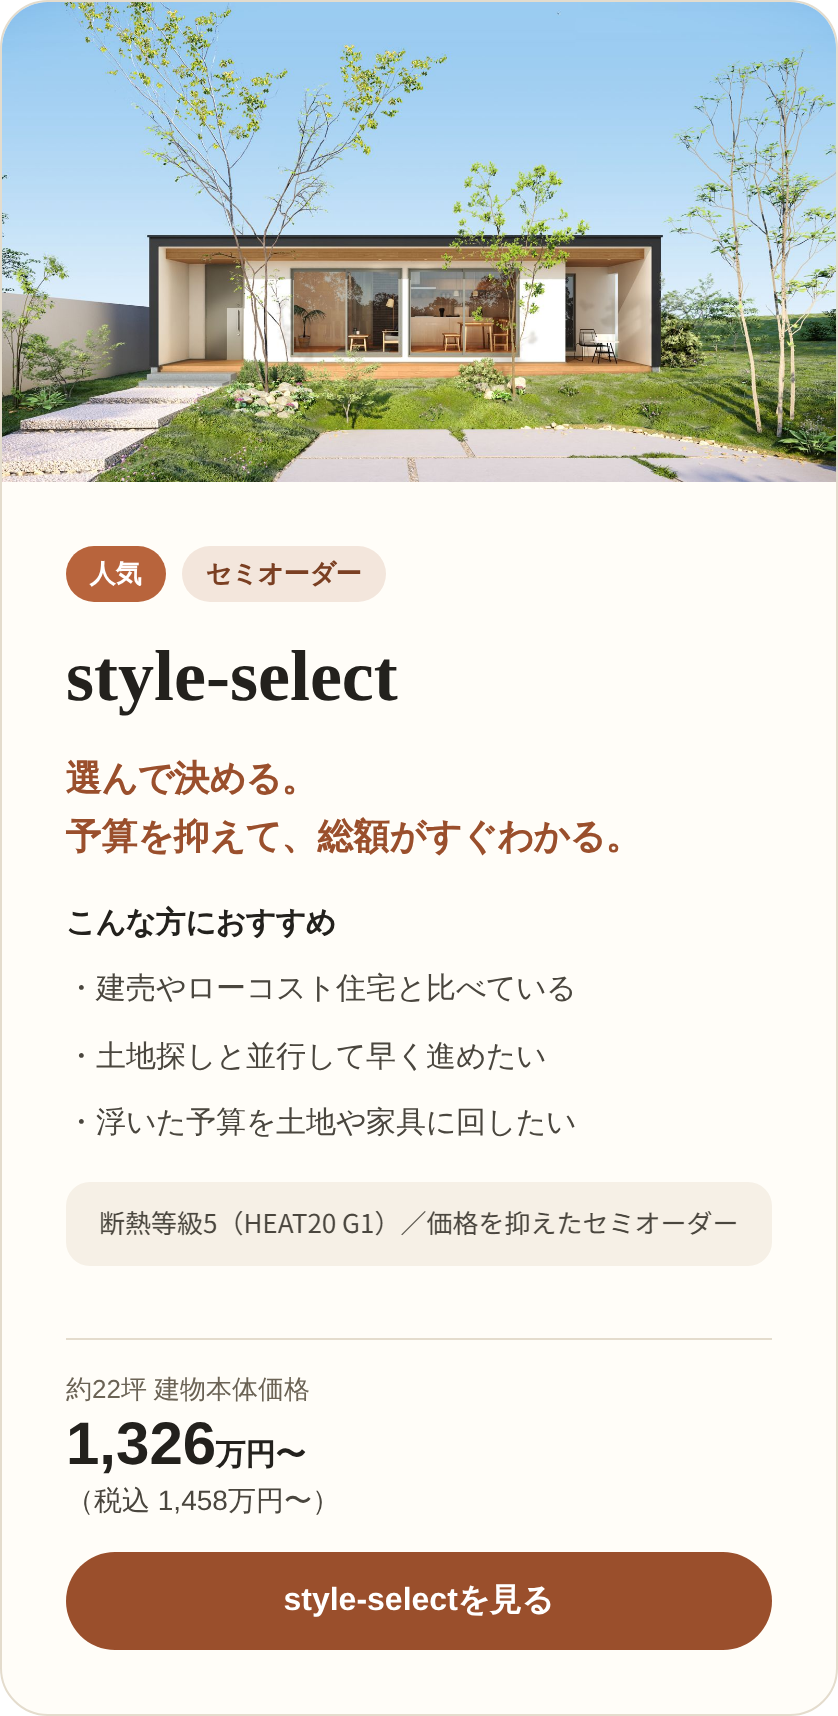
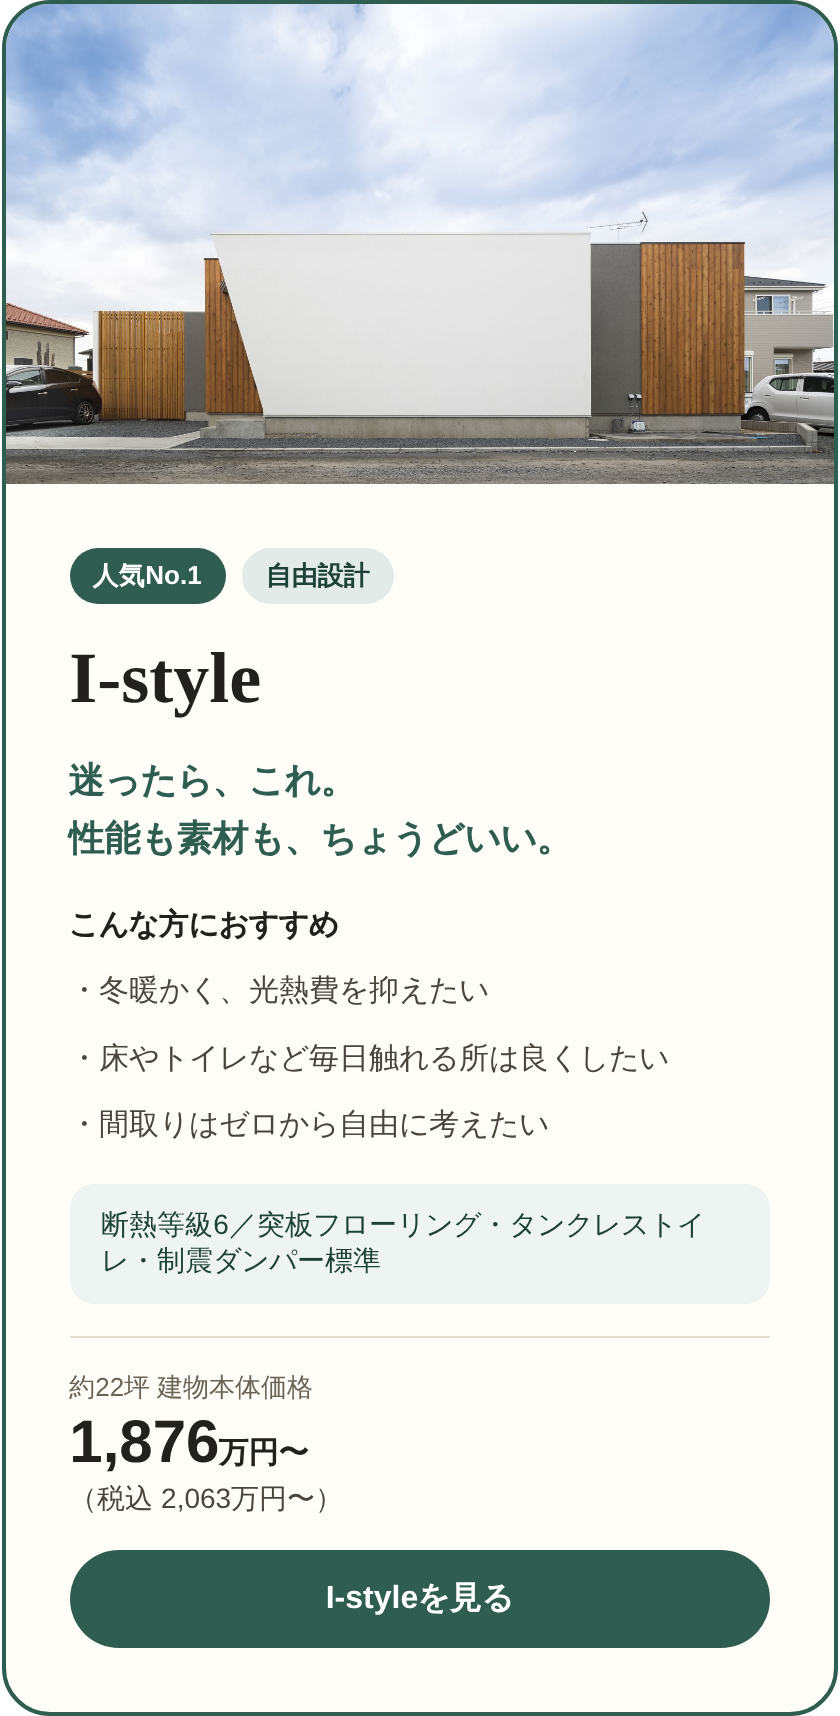
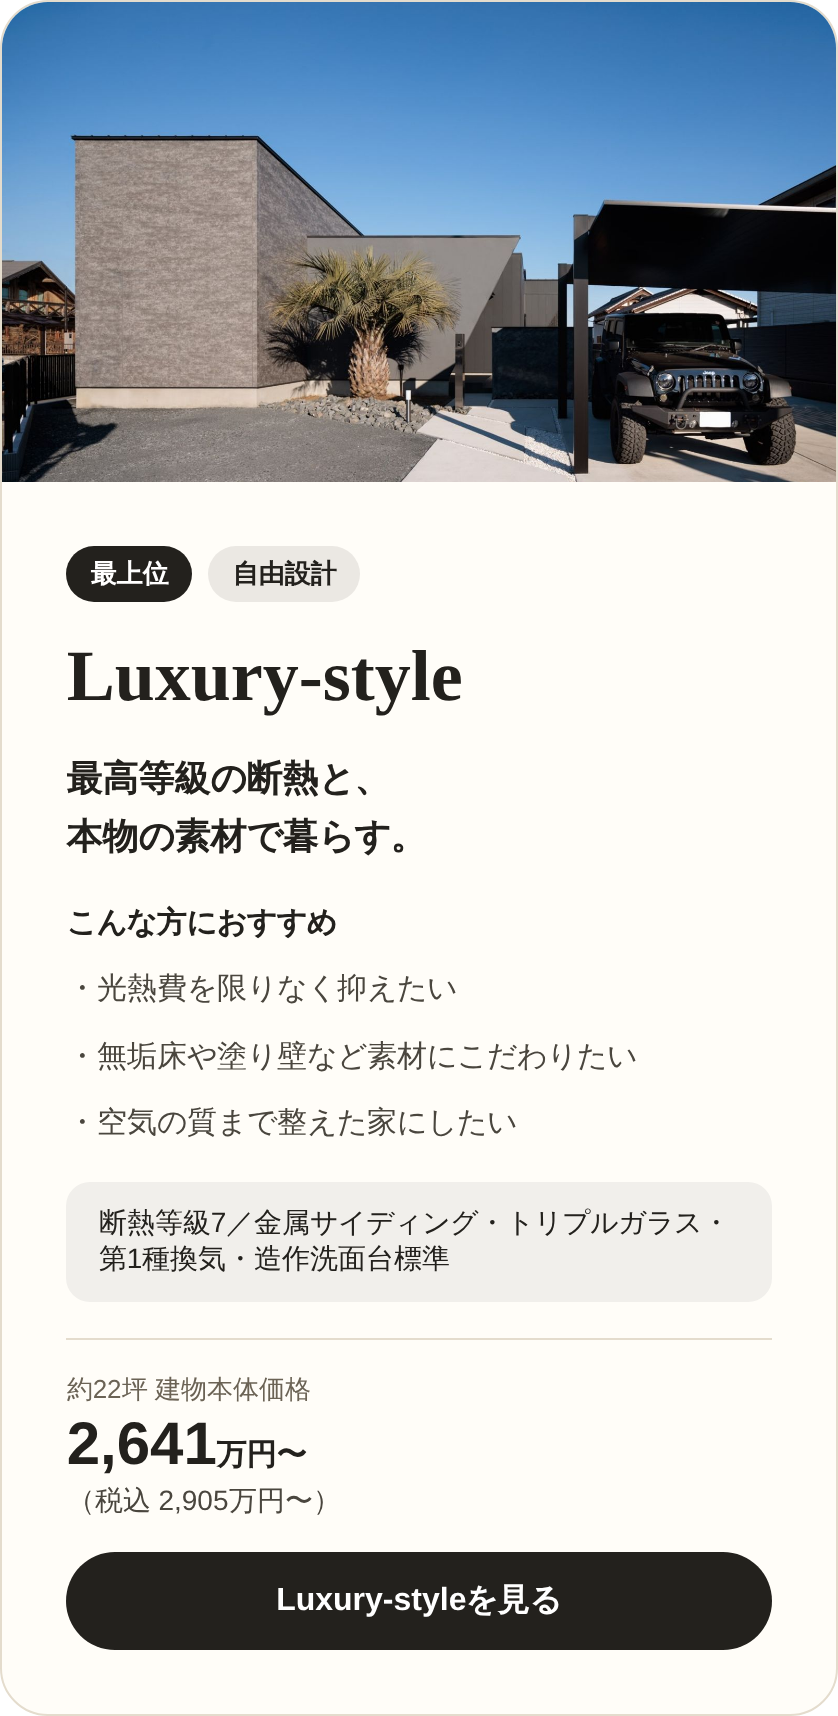
- 選べる3つのシリーズ:プランを選んで費用をおさえるstyle-selectから、自由設計のi-Style・Luxury-styleまで
- 現場の目でご提案:初回から現場担当の加藤が同席し、お金をかける所・かけなくていい所をいっしょに考えます
- 無理におすすめしない:オプションは、ご家族に本当に必要なものだけ
Q&A
よくある質問
頭金がたまってから建てたほうがいいですか?
頭金がなくても家づくりはできます。物の値段や金利が上がり続けている今は、頭金がたまるのを待つあいだに、建てる費用のほうが上がってしまうこともあります。いつか建てると決めているなら、まずは今の条件で計算してみるのがおすすめです。
他社の見積りと比べてもいいですか?
ぜひ比べてください。建物の価格だけでなく「住めるまでの総額」と「住んでからの光熱費・メンテナンス費用」で比べると、ちがいがよくわかります。
3つのシリーズ
総額シミュレーション