Money Plan家づくりは、楽しい。
だからお金の心配は、
先に片づけておこう。
01Chapter 01お金の考え方を知る借りられる額と、無理なく返せる額のちがい
Story国税局で、見てきたこと
工務店を継ぐ前、名古屋国税局で働いていました。そこで、建てた家をお金の事情で手放すご家族を何度も見てきました。
家を手放した、よくある理由
どれも、建てる前に知っていれば
防げたことです。
Point 1「借りられる額」と
「返せる額」はちがう
無理なく返せる額家に使えるお金暮らし・教育費・貯金
借りられる額銀行が決めるもの
返せる額あなたの暮らしの中に、答えがある
銀行の審査が見ているもの年収勤続年数ほかの借入年齢
審査には、この情報は
1ミリも入っていません。
代表が見てきたこと国税局にいたころ、「銀行が貸してくれたから大丈夫」と、借りられる額をそのまま予算にしたご家族を見てきました。教育費や保険のことまで考えきれず、返済が苦しくなる。銀行の審査が通ったことは、「無理なく返せる」という意味ではないんです。
予算は、銀行の上限ではなく、ご家族の暮らしから決めましょう。
Point 2毎月いくらなら無理なく返せる?答えは、今の家計の中に。
積み立てるお金:固定資産税・修理費・教育費・老後の貯金など
Point 3家の値段は「建物」だけじゃない
チラシの値段
建物付帯工事外構諸費用土地
= 住めるまでの総額
ダイアサは、はじめから「住めるまでの総額」でお話しします。
Point 4住んでからの「毎月のお金」まで計算します
家にかかるお金は、ローンの返済だけではありません。光熱費やメンテナンスの積立、固定資産税や保険も、毎月の暮らしから出ていきます。
ダイアサは、これらをすべて足した「月々の住まいのお金」で、無理がないかを確かめます。断熱性能の高い家は、光熱費を抑えやすいのも強みです。
02Chapter 02あなたの家族に置きかえる人生のイベントと、同じ年収でもちがう予算
Life Event住宅ローンは、
人生のイベントといっしょに走ります
45年のローンは、家族の人生の半分以上。そのあいだに、家づくり以外のお金のイベントがいくつもやってきます。
住宅ローンの返済(30歳〜75歳)
※年齢は一例です
あなたの家族に、これから起こりそうなことは?
車の買い替え出産転職毎年の旅行習い事・塾私立の学校ペット親の介護早めの引退
この「これから」を入れて、
はじめて無理のない予算がわかります。
Same Income同じ年収でも、
無理なく返せる額はこんなにちがう
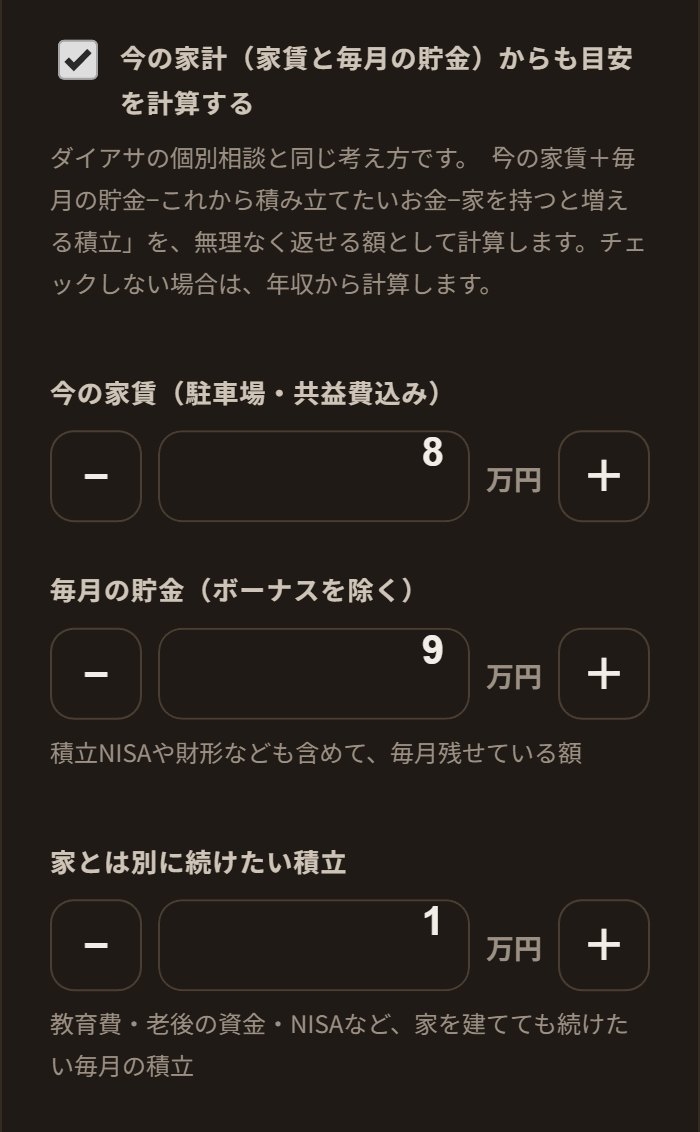
どちらも30歳・世帯年収600万円・夫婦+子ども1人・今の家賃8万円。銀行の審査では、2つの家族は同じに見えます。
Bさん家族家で過ごす時間を大切にする暮らし毎月の貯金9万円
無理なく返せる総額(ダイアサの総額シミュレーションで計算)
同じ年収で、約2,900万円の差
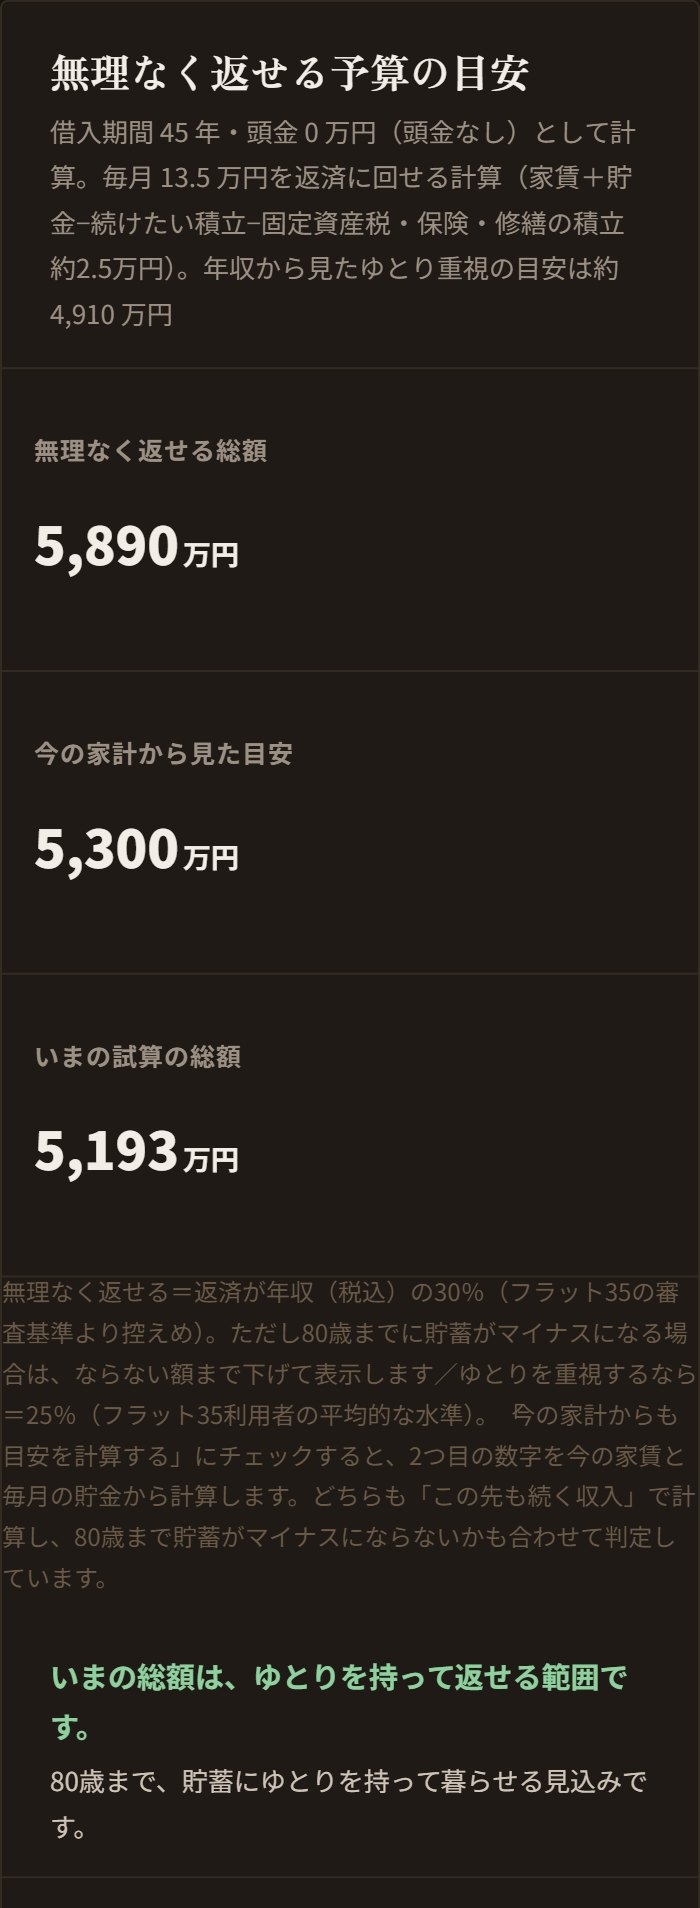
同じ家(住めるまでの総額5,193万円)を建てたら、貯蓄はどうなる?
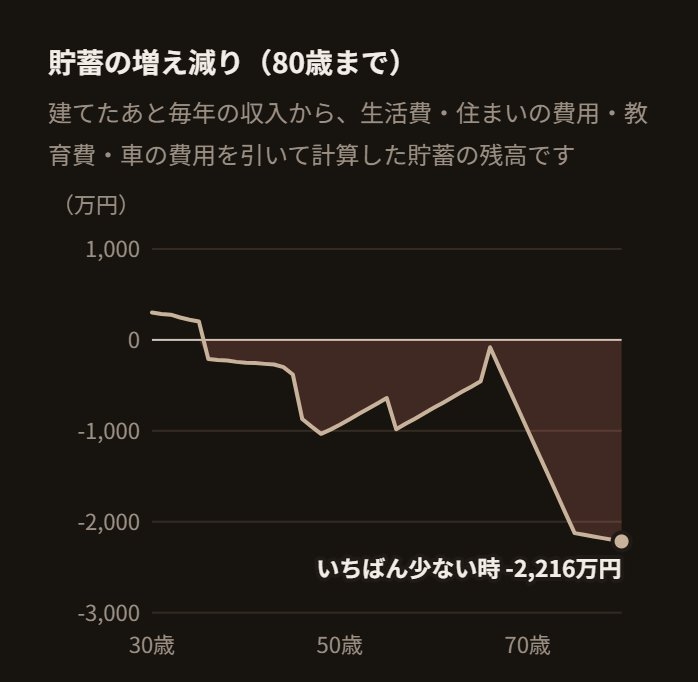 Aさん家族36歳ごろから貯蓄がマイナスに。車の買い替えと学費が重なる時期が苦しくなります。
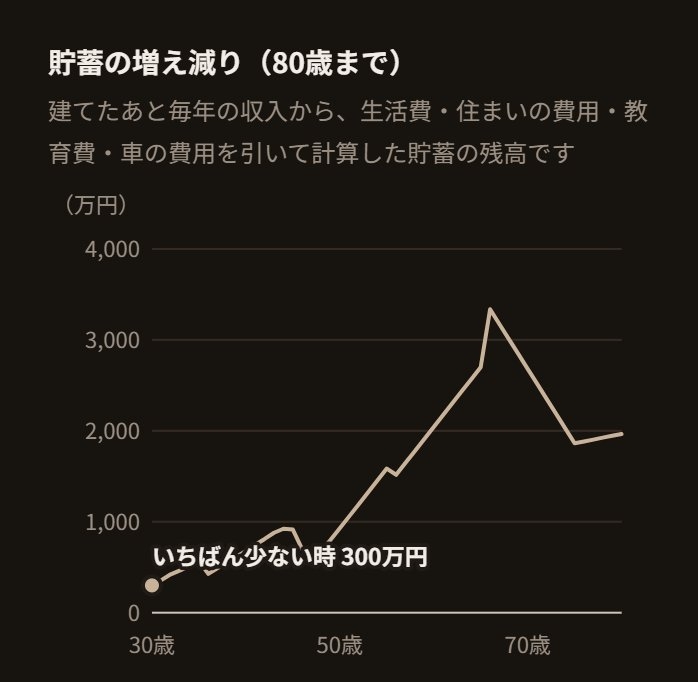 Bさん家族建てた直後がいちばん少なく、その後は80歳まで貯蓄が増えていく見込みです。
※実際の総額シミュレーションの画面です(土地1,200万円・I-style 28坪・頭金なし・45年)。
どちらが正しい、ではありません。
暮らしに合う予算は、
家族ごとにちがう。
相談の現場から「35坪がいい」「リビングは20畳ほしい」とおっしゃる方に、朝起きてから寝るまでの暮らしをうかがうと、30坪・14畳でも同じ暮らしができると分かることがよくあります。小さくなった分は、車や旅行、お子さまの教育に回せます。Aさん家族のような暮らしでも、広さや土地の選び方で、無理なく返せる額に近づけられます。
03Chapter 03総額シミュレーションで確かめる使い方と、実際の計算の例
How to use総額シミュレーションの使い方
スマホで、住めるまでの総額と、無理なく返せる額がわかります。実際の画面で、使い方をご紹介します。
無料LINEで届きます約3分しつこい営業はしません
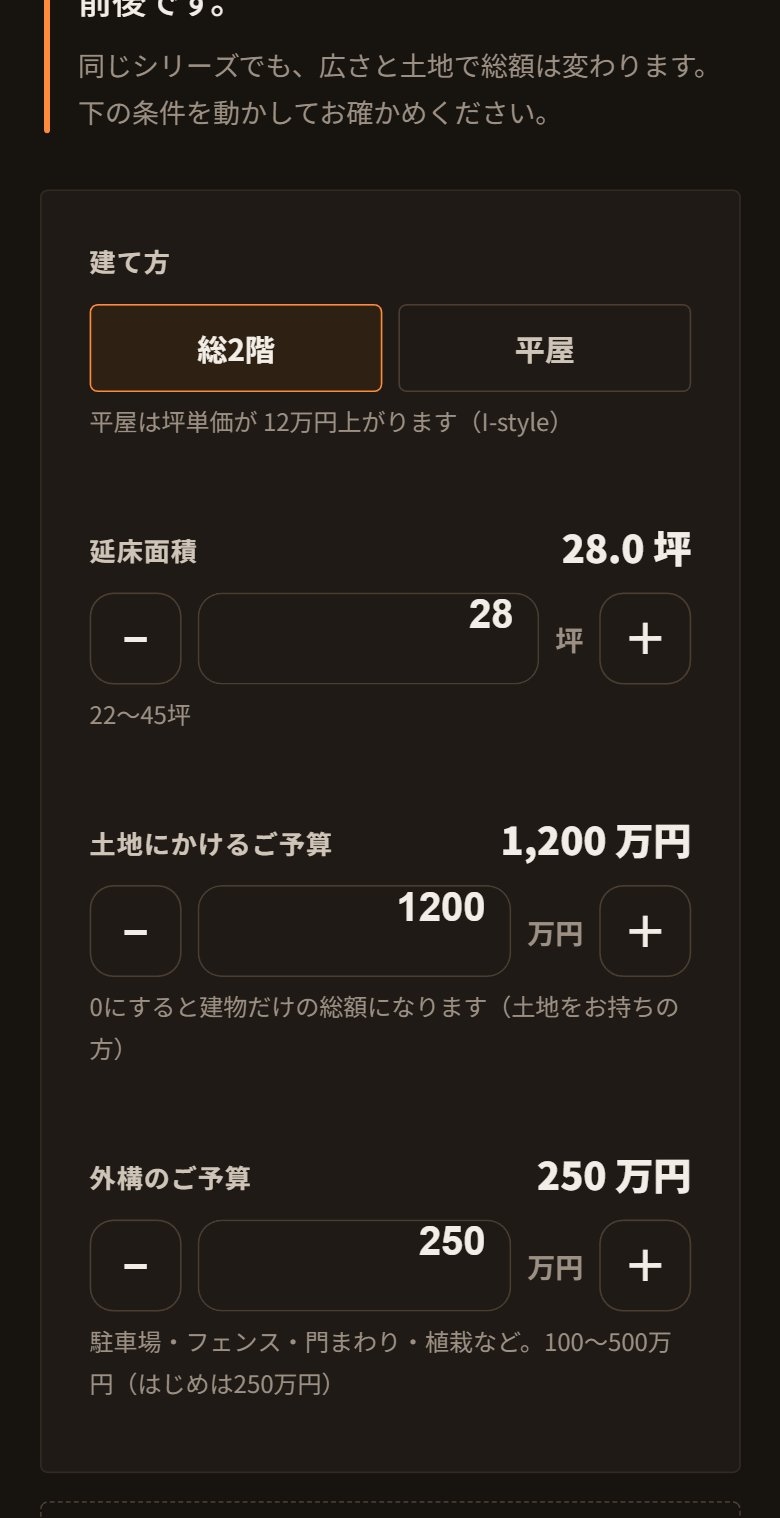
1建てたい家を選ぶシリーズ・建て方(総2階/平屋)・広さ・土地と外構のご予算を、ボタンで選ぶだけ。
土地をお持ちの方は「0」でOK市ごとの土地の相場も見られます
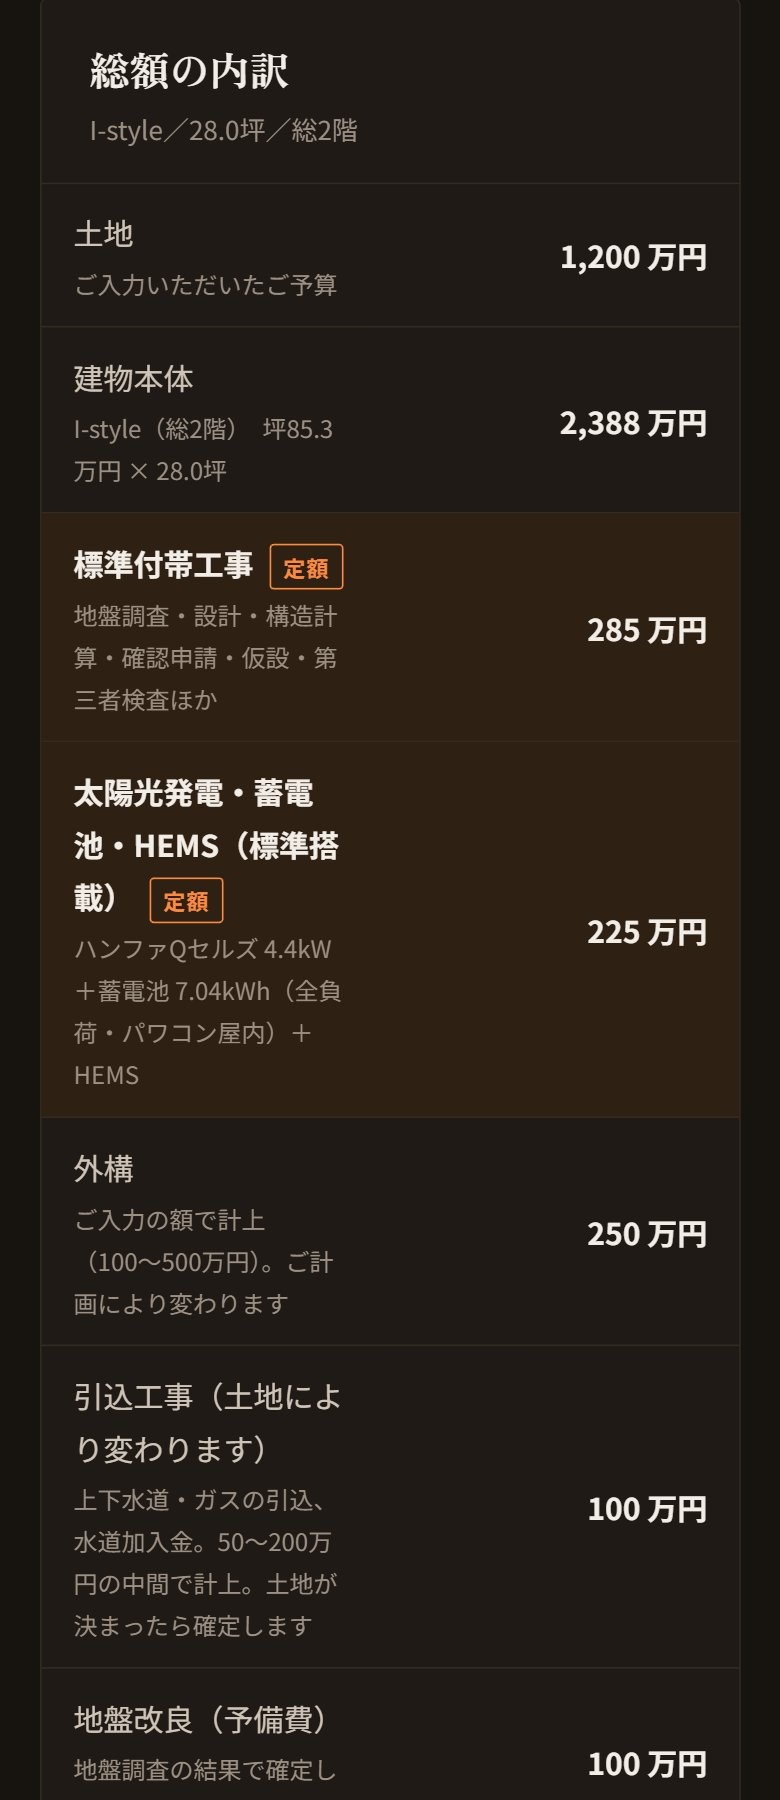
2住めるまでの総額が、すぐにわかる建物の価格だけでなく、付帯工事・外構・引込工事・諸費用・消費税まで、すべて一覧で出てきます。
「あとから追加」がない総額条件を動かすと、その場で計算し直し
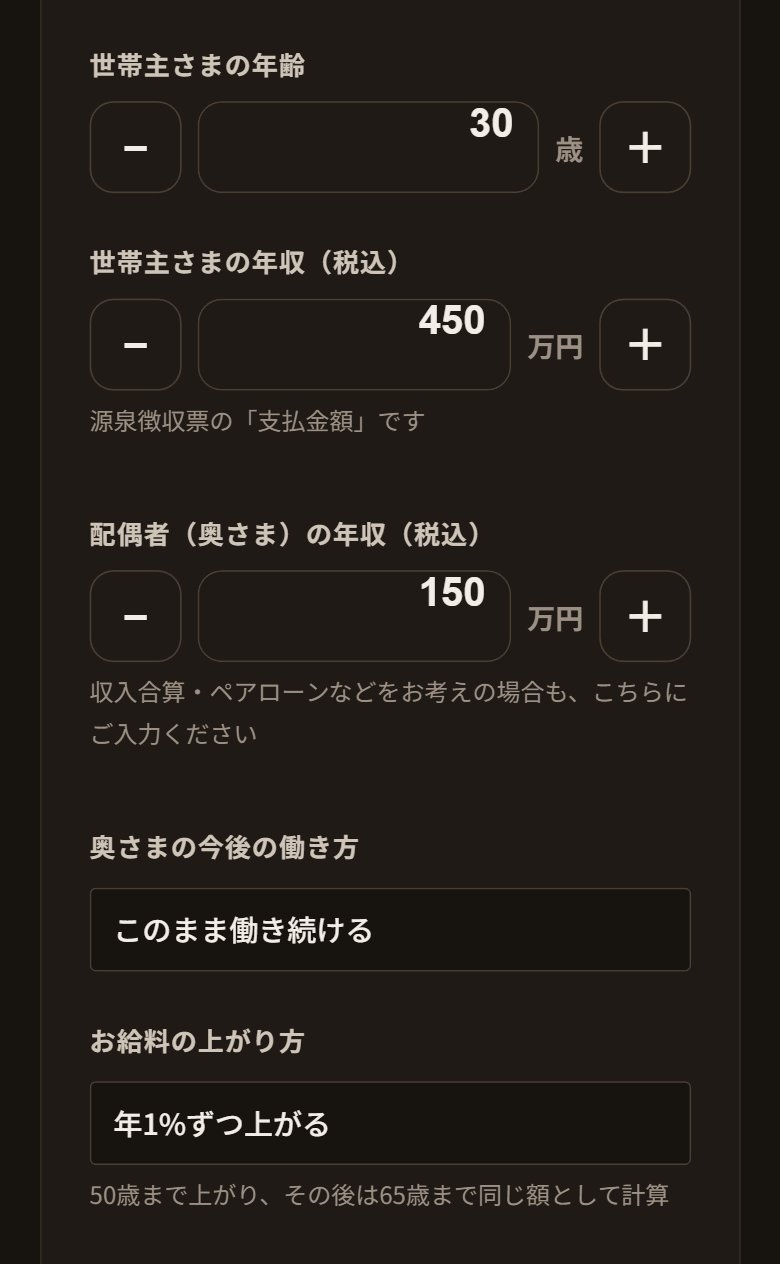
3今の家計を入れる年齢・年収、今の家賃と毎月の貯金、車の台数やお子さまの人数を入れます。分からないところは、最初の目安のままで大丈夫です。
個別相談と同じ考え方で計算入力はご自分の画面の中だけで計算
4無理なく返せる額と、80歳までの貯蓄がわかる「無理なく返せる総額」と、建てたあとの貯蓄の増え減りがグラフで出てきます。教育費や車の買い替えが重なる時期も、ひと目でわかります。
結果はそのままLINEで送れます相談のとき、同じことを何度も聞かれません
Simulation総額シミュレーションの例
Bさん家族の条件を、ダイアサの総額シミュレーションに入れてみました。
30歳世帯年収600万円夫婦+子ども1人I-style 28坪土地1,200万円 住めるまでの総額
建物(本体+太陽光・蓄電池)●,●●●万円
付帯工事・設備・予備費など●,●●●万円
外構●,●●●万円
消費税●,●●●万円
土地●,●●●万円
諸費用●,●●●万円
内訳の金額は、アンケートに
お答えいただいた方だけにLINEのかんたんなアンケート(約3分)で、ご家族の条件に合わせた内訳をお届けしますLINEで内訳を受け取る 住めるまでの総額約5,193万円
無理なく返せる総額 5,890万円 > 総額 5,193万円
今の家計から見ても、家賃8万円+毎月の貯金9万円から、続けたい積立と、家を持つと増える固定資産税・保険・修繕の積立を引いて、毎月13.5万円を返済に回せる計算です。
「いまの総額は、ゆとりを持って返せる範囲です。80歳まで、貯蓄にゆとりを持って暮らせる見込みです」と表示されました。
わが家の総額をシミュレーションする※あくまで一例です。金利や土地の価格、ご家族の家計によって総額と返済額は変わります。実際の計画は、個別相談でご家族ごとにお作りします。
Caseシミュレーションから、
ご契約までの流れ
モデルケース(架空の事例です)- 夜、スマホで総額シミュレーション30代のご夫婦。今の家計を入れてみると、思っていたより無理なく返せる額が低いことに気づきます。家計の数字を入れて、わが家の無理なく返せる額を確認
- 試算をそのままLINEで送って相談予約同じことを何度も説明しなくていいので、気軽に申し込めます。しつこい営業連絡はありません。
- 個別相談で、まず暮らしをうかがう朝起きてから寝るまでの流れ、車の買い替え時期、お子さまの習い事、これからの出産の予定まで。銀行が知らない「これから」を一緒に整理
- 広さと土地を見直して、無理なく返せる額の中へ35坪の希望を、暮らしは変えずに30坪に。土地のエリアも広げて探すことで、総額が無理なく返せる額の内側に収まりました。
- 事前審査・土地決定・間取りづくり金額に納得したうえで、住宅ローンの事前審査と土地探しへ。間取りは、ここからじっくり。
- ご契約「この金額なら、家を建てたあとも今の暮らしを続けられる」と分かってからのご契約です。
※この事例は、総額シミュレーションと個別相談の進め方をお伝えするためのモデルケースです。実在のお客様の声ではありません。
04Chapter 04ダイアサと一緒に考えるお金の考え方と、相談の進め方
Our Policyダイアサが大切にしている、お金の考え方
繰上げ返済は、すすめません余ったお金は、手元に残すか運用に。- 住宅ローン控除が減ることがある
- もしものときの備えがなくなる
- 返したお金は、戻ってこない
ボーナス返済を前提にしない毎年同じ額が出るとは限らないから。月々の返済だけで無理のない計画にします。
頭金がなくても大丈夫貯金をすべて頭金に入れるより、手元に残すほうが家族を守れます。 保険もいっしょに見直す住宅ローンには、万が一のときに残りがなくなる保険(団信)が付くのが一般的。今の生命保険を見直せることもあります。
Why Daiasa元・国税局職員の代表が、
お金の話にとことん付き合います。住宅ローン控除のしくみや、税金のこと。むずかしい話も、ご家族の暮らしに置きかえて、わかりやすくお伝えします。
住宅ローン控除補助金税金のしくみ保険の見直し
Processダイアサの資金計画は、こう進めます
1今の家計をうかがう家賃・貯金・これからの予定まで 2無理なく返せる額を計算銀行の上限ではなく、暮らしから 3住めるまでの総額を見える化土地・付帯工事・諸費用まで一覧に 4住宅ローンを選ぶ金利・団信まで比べて、事前審査も