40年・50年の住宅ローンはどう使う?高浜市の工務店が実額で比較します
住宅ローンの相談で、この1〜2年はっきり増えた質問があります。
「40年とか50年のローンって、実際どうなんですか」
ネットには「月々が下がるからおすすめ」と「利息が増えるだけでやばい」の両方が出てきます。どちらも間違いではないのですが、どちらも、あなたの条件が入っていません。
愛知県高浜市のダイアサが、実額だけを並べます。先に言うと、「長く借りると得か損か」という問いの立て方自体が、少しズレています。
先に、この記事の結論です
・そもそも、あなたは50年を組めないかもしれません。完済時年齢の条件(多くは「満80歳未満」=完済は79歳)から逆算すると、32歳なら最長47年です
・35年超は多くの銀行で金利が上乗せされます。幅は年0.07%〜年0.30%程度。「どの銀行か」で結果が変わります
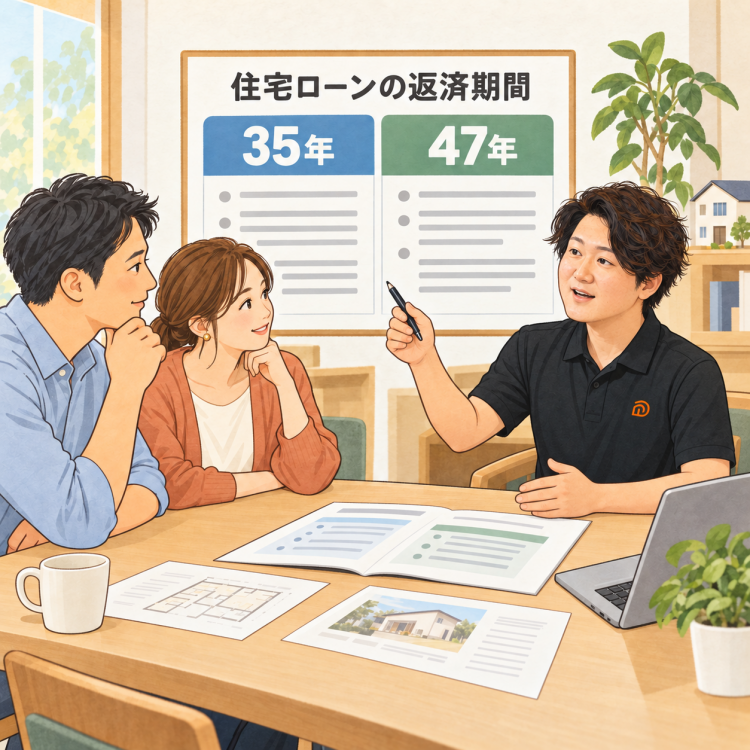
・借入4,150万円で、35年=月約12.7万円、47年=月約10.6万円。月の差は約2.1万円、総利息の差は約631万円
・浮いた2.1万円を35年積み立てても、年2%前後で増やせてようやく互角。「長く借りて運用すれば得」とは言いません
・長く借りる価値は得ではなく毎月の余裕と、手元の現金。浮いた分を生活費にするなら35年で組んでください
目次
1.事前審査の「組める年数」も、ただの上限値です
2.そもそも、あなたは何年で組めますか
3.35年・40年・47年を、同じ条件で並べます
4.「浮いた分を積む」は、本当に成り立つのか
5.長く借りる前に確認してほしい4つのこと
6.ダイアサの想い
7.返済期間を決める前に、まずやってほしい5つのこと
8.よくある質問・最後に
【1.事前審査の「組める年数」も、ただの上限値です】
事前審査はほとんど自動計算です。見ているのは年収、勤務先、勤続年数、すでにある借入(車のローンや奨学金)、預金、返済負担率。ここから借入可能額の上限が機械的に出てきます。返済期間も同じで、「完済時に何歳か」から最長年数が決まります。
大事なのは、この計算にあなたの生活が1円も入っていないことです。
・毎月の食費、保育園や習い事にいくら出ているか
・車を何年で買い替えてきたか(西三河は2台持ちが前提です)
・共働きを、いつまで、どの働き方で続けるつもりか
一切見られていません。「50年まで組めます」は、あなたに50年が向いているという意味ではありません。事前審査の数字に不安も期待も要りません。あれはただの上限値です。返済期間は、上限の中から自分で選ぶものです。
【2.そもそも、あなたは何年で組めますか】
「50年ローン」という言葉が先に広まっていますが、全員が組めるわけではありません。理由は完済時年齢です。
50年を扱う金融機関は増えていて、完済時年齢の条件は「満80歳未満」としているところが多数です。ここで見落とされやすいのが、「80歳」ではなく「80歳未満」と書かれている点です。最後の返済が80歳の誕生日より前に終わっていなければならないので、実際に完済するのは79歳。1年ぶん短く見ておいてください。
フラット35はこの計算式を公開していて、最長返済期間は「80歳」−「申込時の年齢(1歳未満切り上げ)」です。一方で、完済時を満75歳までとしている金融機関もあります。逆算するとこうなります。
借入時の年齢と、組める最長年数
・30歳:完済時80歳未満の銀行で49年(完済79歳)/完済時75歳までの銀行で45年
・32歳:80歳未満の銀行で47年(完済79歳)/75歳までの銀行で43年
・35歳:80歳未満の銀行で44年(完済79歳)/75歳までの銀行で40年
つまり30代前半でも50年をフルで組めるとは限りません。しかも同じ年齢で、銀行によって5年近く差が出ます。しかも規定が「満80歳未満」なのか「満75歳まで」なのかで、さらに1年ズレます。高浜市・碧南市・刈谷市のお客様とお話ししていても、ここを知らずに「50年で月いくら」と計算している方がかなりいます。前提が違えば、その先の比較は全部ズレます。
【3.35年・40年・47年を、同じ条件で並べます】
試算条件をすべて開示します。借入4,150万円(土地を含む総額から頭金を引いた額)、元利均等返済、ボーナス返済なし。金利は仮置きで、35年は年1.5%、35年超は上乗せを見込んで40年=年1.57%、47年=年1.65%としています。実際の金利・上乗せ幅は金融機関や時期で変わります。
毎月の返済額と総利息(借入4,150万円)
・35年(年1.5%):月約12.7万円/総利息 約1,187万円
・40年(年1.57%):月約11.6万円/総利息 約1,441万円
・47年(年1.65%):月約10.6万円/総利息 約1,818万円
35年と47年で、月の差は約2.1万円、総利息の差は約631万円です。
注目してほしいのは47年の月約10.6万円。家賃10万円のアパートにお住まいなら、今とほぼ同じ金額です。「借りられる額」ではなく「今の生活のまま払える額」から入れる。これが長期ローンの一番わかりやすい効果です。
住宅ローン控除にも触れておきます。長く借りると年末残高が減りにくいので控除額は少し増え、13年分の合計は35年が約316万円、47年が約336万円。差は約20万円です。増える利息631万円に対して取り返せるのはごく一部で、「控除があるから長く借りたほうが得」という説明は少し盛りすぎだと思っています。
※2026年入居の住宅ローン控除は控除率0.7%・控除期間13年。借入限度額は住宅の性能区分で異なり、19歳未満のお子さんがいる世帯か夫婦のいずれかが40歳未満の世帯には上乗せがあります。条件は変わりうるので最新情報をご確認ください。
この表は、3パターンだけです
借入額も金利も年齢も、ご家庭ごとに違います。「うちの場合はいくら?」は、LINE限定の「住めるまでの総額シミュレーション」で確認できます。シリーズ・広さ・土地の予算を選ぶだけで、建物・付帯工事・外構・地盤改良・諸費用・税まで、住めるまでの総額が内訳つきでわかります。
LINEを送っていただき、かんたんなアンケート(約2分:お名前・生年月日・ご住所・家づくりのご希望)にお答えいただくと、シミュレーションのURLがLINEに届きます。
※概算です。月々の返済や金利が上がったときまで含めた安全な予算は、個別の「お金のはなし」でご家族ごとに計算します。
【4.「浮いた分を積む」は、本当に成り立つのか】
長期ローンの説明でよく出てくるのがこれです。「月々を下げて、浮いた分を積立や運用に回せば、利息が増えても取り返せる」。考え方としては正しいので、数字で確かめます。
47年で組むと、35年に比べて月21,254円が浮きます。これを35年間積み立てた結果と、同じ時点の残債を並べます。
35年が経ったとき
・35年ローン:完済。残債ゼロ、手元ゼロ
・47年ローン:残債がまだ約1,381万円。手元の積立は、貯めるだけなら約893万円/年2%で約1,291万円/年3%で約1,576万円
→ 年2%前後で増やせて、ようやく互角。貯めるだけだと約488万円足りません
だから私たちは「長く借りて運用すれば得をします」とは言いません。運用はマイナスの年もありますし、35年間一度も手をつけない前提の試算です。現実には車の買い替えや教育費で取り崩すほうが多いはずです。
では意味がないのか。あります。ただし得をするためではありません。毎月の返済が下がるぶん家計が詰まらない。収入が一時的に減っても耐えられる。そして手元に現金を残せる。預金は、何かあったときに家を守る力そのものです。余裕ができたら繰上返済で縮める選択肢も残ります。長く借りることは、短くする自由を手放すことではありません。
逆に言えば、浮いた分をそのまま生活費に使う予定なら、長く借りる意味はほとんどありません。利息だけが増えます。その場合は35年で組んでください。営業としては損な話ですが、本当のことです。
【5.長く借りる前に確認してほしい4つのこと】
①金利の上乗せ幅は銀行で全然違います
公表されているものだけでも年0.07%から年0.30%まで幅があり、「35年超〜40年以内」と「40年超」で分けている銀行もあります。年数を延ばす前に、延ばしたときの金利を必ず聞いてください。
②団信の条件と、今の生命保険
団体信用生命保険には加入年齢などの条件があり、長く組むほどここが効きます。あわせて、団信に入ることで今の生命保険を見直せる場合があります。保険料が下がれば、その分がそのまま返済原資になります。
③残債割れ
長く借りると元金の減りが遅くなります。10年後・15年後に売却や住み替えの可能性がある方は、その時点の残債が売値を上回るリスクを知っておいてください。
④繰上返済は「期間短縮」か「返済額軽減」か
期間短縮型は利息の軽減効果が大きく、返済額軽減型は毎月の負担が下がります。出口を先に決めておくと安心です。
正直に言うと、長く借りないほうがいい人もいます
・35年の返済額が無理なく払える方。払えるなら延ばす必要はありません
・浮いた分を積み立てる仕組み(自動積立など)を作れそうにない方
・10年以内に売却や住み替えの可能性がある方
・完済時年齢の上限まで余裕がない方
【6.ダイアサの想い】
ダイアサは、1935年に「大浅建築」として創業した会社が前身です。2022年に法人化し、90年続いた会社を28歳の代表が引き継ぎました。若さを売りにするつもりはありません。ただ、お客様と同じ世代だからこそ、保育園の送り迎えや車2台の維持費、共働きをいつまで続けるかという話が、自分の家計の話として分かります。
工務店向けのセミナーに登壇したり、他県の工務店の方に取り組みを見ていただく機会もいただいています。そこで毎回お話ししているのが「家の話より先に、お金の話を正直にする」という一点です。
ご予算が合うお客様は、高い確率でご契約いただいています。うまくいかないのはほとんどの場合、性能や設計の優劣ではなく最初の予算のズレです。だから反響を増やすことより、先に数字を開示して、合う方と出会うことを優先しています。この記事で「長く借りれば得」と書かなかったのも、同じ理由です。
【7.返済期間を決める前に、まずやってほしい5つのこと】
①自分が何年まで組めるのかを知る
完済時年齢から逆算するだけです。「満80歳未満」の銀行か「満75歳まで」の銀行かで5年近く変わります。
②今の家賃と、毎月いくら貯まっているかを書き出す
通帳を見るだけで構いません。毎月の貯蓄額は、食費も光熱費も保険料も払ったあとに残っている額です。ここが、返せる額を考える出発点になります。
③家を持つと新しく増える積立を3つ確認する
固定資産税・都市計画税、火災保険と地震保険、修繕費。毎月出ていく出費ではありませんが、必ず必要になるお金です。光熱費は変動費なので、ここには入れません。
④「浮いた分」の行き先を先に決める
長く借りるなら、浮いた金額がどこへ行くかを先に決めてください。自動積立を同時に申し込む、くらいが現実的です。行き先が決まっていないお金は残りません。
⑤自分の条件での総額を、一度出してみる
この記事の表は3パターンだけです。LINE限定の「住めるまでの総額シミュレーション」なら、シリーズ・広さ・土地の予算を選ぶだけで、住めるまでの総額が内訳つきでわかります。LINEを送ってかんたんなアンケート(約2分)にお答えいただくと、URLが届きます。
※概算です。安全な予算は個別の「お金のはなし」でご家族ごとに計算します。
【8.よくある質問・最後に】
Q.50年で組んで、途中で短くできますか
A.繰上返済(期間短縮型)で短くできます。ただし35年超の上乗せ金利が、繰り上げたあとに下がるかどうかは金融機関で扱いが異なります。申し込む前に確認してください。
Q.長く借りると審査は厳しくなりますか
A.毎月の返済額が下がるため、返済負担率の面ではむしろ通りやすくなることがあります。ただし完済時年齢の条件は厳格です。通りやすいことと、返し続けられることは別の話です。
Q.夫婦のペアローンだと年数は変わりますか
A.それぞれの年齢で完済時年齢が判定されるので、お二人の年齢が違えば組める年数も変わります。団信の入り方や控除の考え方にも違いがあるので、別の記事でお伝えします。
Q.結局、何年で組むのが正解ですか
A.正解はありません。ただ順番ははっきりしています。①何年まで組めるか確認する ②35年で組んだときの返済額が無理なく払えるか見る ③払えるなら35年、きついなら延ばす ④延ばすなら、浮いた分の行き先を同時に決める。この順番なら大きく外しません。
40年・50年のローンは、危険な商品でも魔法の商品でもありません。毎月の余裕と、手元の現金を買うための選択肢です。そのぶん利息は増えます。増えた利息に見合う余裕を使い切れるかどうか。そこだけが判断基準だと思っています。
高浜市・碧南市・刈谷市・安城市・西尾市で、「うちは何年で組むのが正解だろう」と迷っている方がいたら、その数字だけでもお出しします。
「うちの場合はいくら?」はLINEでわかります
住めるまでの総額シミュレーションをLINE限定でお渡ししています。シリーズ・広さ・土地の予算を選ぶだけで、建物・付帯工事・外構・地盤改良・諸費用・税まで、住めるまでの総額が内訳つきでわかります。
LINEを送っていただき、かんたんなアンケート(約2分:お名前・生年月日・ご住所・家づくりのご希望)にお答えいただくと、シミュレーションのURLがLINEに届きます。
※概算です。月々の返済や、金利が上がったときも含めた安全な予算は「お金のはなし」でご家族ごとに計算します。
相談=契約ではありません
高浜市・碧南市・西尾市で新築・注文住宅を考えている方へ。土地や予算がまだ決まっていなくても大丈夫です。
「自分たちは本当に建てられる?」を確かめるところから、一緒に始めませんか。
※本記事は2026年10月23日時点の公表情報をもとにした一般的な解説です。住宅ローン金利、補助制度、税制、商品条件は変更される場合があります。個別の借入れ・返済計画は金融機関や専門家にも確認してください。記事中の試算は記載の条件で計算した概算であり、実際の金額を保証するものではありません。
EVENT
 セミナー予約制
随時開催/10:00〜21:00 住宅ローンと住宅ローン控除のこと どこよりも徹底深堀りセミナー ダイアサ本社(高浜市呉竹町)
 相談会予約制
随時開催/10:00〜21:00 無料個別相談会 ~家づくり成功への第一歩~ ダイアサ本社(高浜市呉竹町)
 相談会予約制
随時開催/10:00〜21:00 平屋相談会 ダイアサ本社(高浜市呉竹町)
LINEで総額シミュレーションを受け取る
ご回答後に、こちらからしつこく営業のご連絡をすることはありません。