変動金利が1%上がったら?毎月の返済とフラット35を並べて比べます
「今の金利なら払えそう。でも、子どもの教育費が増えるころに金利も上がったら?」
家づくりを考え始めた共働きのご夫婦から、よくこの不安を聞きます。子どもは2歳で、もう一人も考えている。車は2台必要で、年に何回かの家族旅行も続けたい。家を建てたあとも貯金を残したいからこそ、住宅ローンは「今払えるか」だけでは決めにくいものです。
「変動金利は上がることもある」とは聞くけれど、上がると毎月いくら増えるのか。全期間固定のフラット35で組んだら、いくらになるのか。数字を見ないまま、変動か固定かを決めるのは難しいと思います。
今回は、ダイアサの総額シミュレーターの例「住めるまでの総額 約5,766万円・頭金なし」で、変動金利が上がった場合の返済と、フラット35の返済を並べます。どちらが得かを決めつけるのではなく、ご夫婦で選ぶための材料としてお使いください。
先に、この記事の結論です
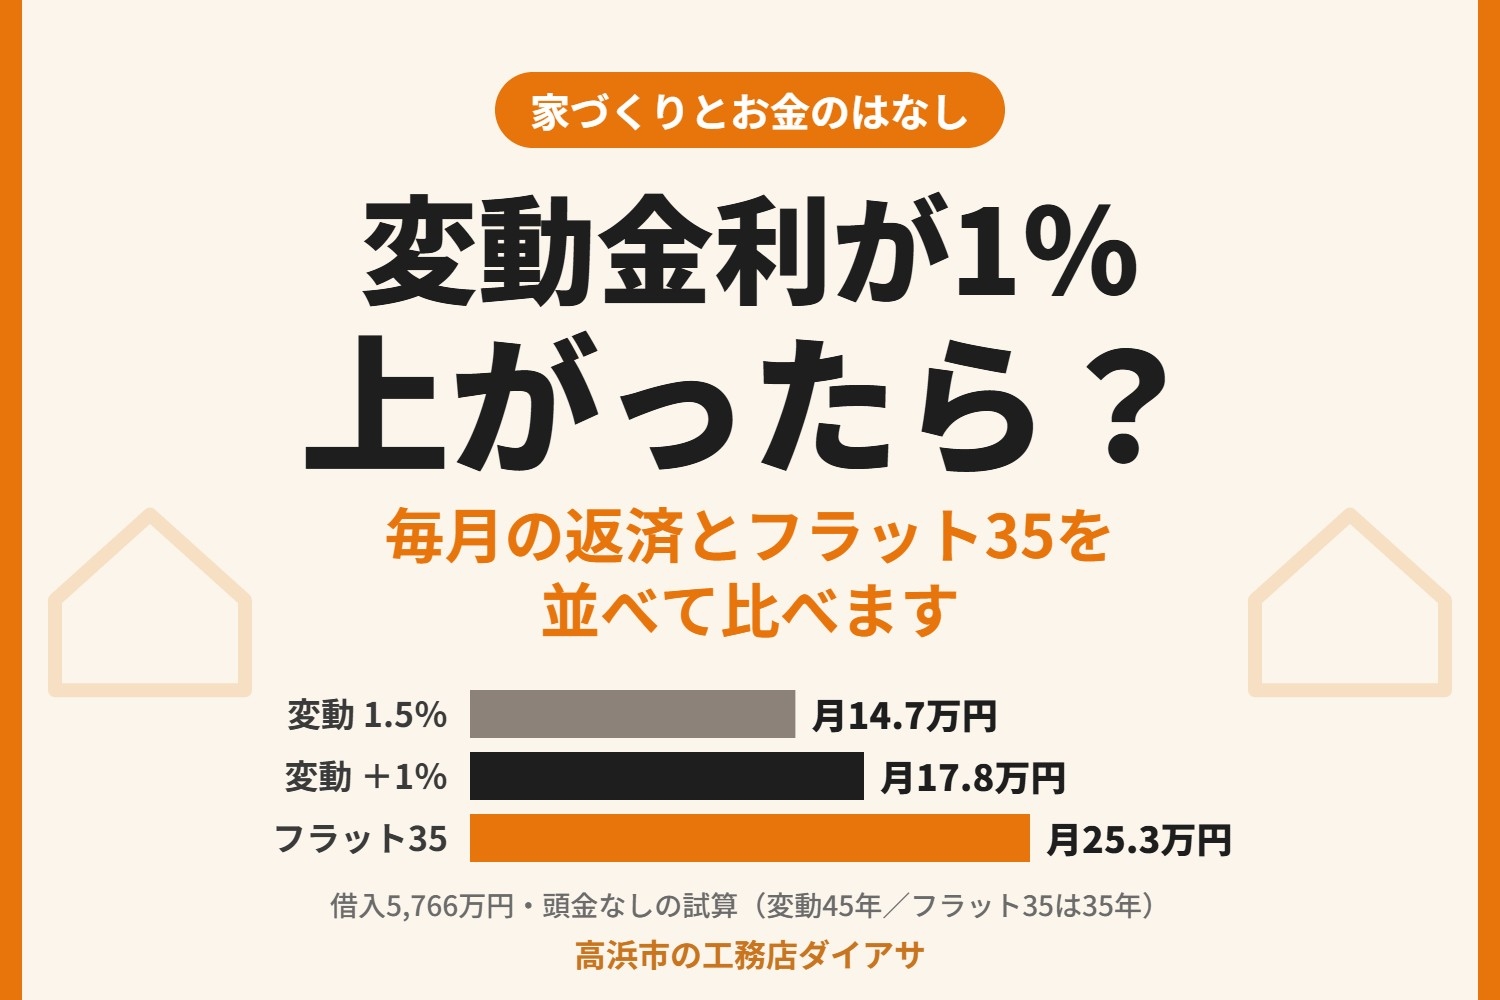
・総額約5,766万円を全額借りると仮定し、変動金利・年1.5%・45年で返すと、毎月の返済は約14.7万円です。
・借入当初から年2.5%(+1%)だった場合は約17.8万円です。差は月約3.1万円、年にすると約37万円です。+2%なら月約6.5万円増えます。
・同じ額を全期間固定のフラット35(2026年11月・融資率9割超の年3.92%・35年)で組むと、月約25.3万円です。ただし返済期間が10年短いので、差のすべてが金利の違いではありません。
・返済の途中で金利が上がったときの増え方は、その時点の残高や残りの期間、金融機関の決まりで変わります。
・金利がこの先どうなるかは言い切れません。上がったときの返済を先に知り、ローンが始まっても積立と貯蓄を続ける計画を立てておくことが、大切な備えになります。
目次
1.事前審査の金額は予算ではありません。まず比べる条件をそろえます
2.変動金利が上がると、毎月の返済はいくら増えるか
3.同じ額をフラット35で組むと
4.返済の途中で金利が上がるときは、別の確認が必要です
5.わが家の家計に当てはめると
6.積立と貯蓄で、金利の上昇に備える
7.ダイアサの想い
8.やってほしい5つのこと
9.よくある質問
【1.事前審査の金額は予算ではありません。まず比べる条件をそろえます】
最初にお伝えしたいのは、住宅ローンの事前審査で出る金額は、ただの上限値だということです。
事前審査はほぼ自動計算です。審査では年収のほか、勤務先・勤続年数・車のローンや奨学金などの借入・返済負担率などを見て、借入可能額の上限が出ます。ただ、そこには「毎月いくら貯金できているか」が入っていません。その家族の生活は、この計算に1円も入っていないのです。
だから、事前審査の金額を予算にはしません。金利が上がったときの返済も、自分の家計で確かめる必要があります。
今回の例は、総額シミュレーターの初期条件で出る「住めるまでの総額」約5,766万円です。
・シリーズ:I-style(30坪・総2階)
・土地:1,500万円(土地は非課税)
・外構:税込275万円(税別250万円)
・ほかに含むもの:建物本体、標準付帯工事、太陽光・蓄電池・HEMS、引込工事、地盤改良の予備費、エアコン・カーテン・照明、予備費
・うち消費税 約363万円、諸費用 約275万円
これは仮の条件での表示で、見積りでも、ご家庭ごとの返せる額でもありません。
返済の計算は、次の条件でそろえています。
・借入額:5,766万円(頭金なしで、総額の全部を借りられると仮定。実際に借入の対象になる費用は金融機関などで異なります)
・返済方法:元利均等返済、ボーナス返済なし
・変動金利:年1.5%・45年(32歳で借りる例なので、最長の45年)
・フラット35:年3.92%・35年
・金利が上がった場合の比較:借入当初からその金利が最後まで続くと仮定
元利均等返済とは、金利が同じ間は、元金と利息を合わせた毎月の返済額が一定になる返し方です。なお、金融機関によっては50年まで組める場合や、35年を超えると金利が上乗せになる場合もあります。
【2.変動金利が上がると、毎月の返済はいくら増えるか】
借入5,766万円・45年で、金利だけを変えて並べます。
・年1.5%(試算の前提):月約14.7万円
・年2.0%(+0.5%):月約16.2万円(月+約1.5万円)
・年2.5%(+1%):月約17.8万円(月+約3.1万円)
・年3.5%(+2%):月約21.2万円(月+約6.5万円)
年にすると、+1%で約37万円、+2%で約78万円の増加です。
「3万円くらいなら、何とかなりそう」
「毎月3万円減ると、車の買い替えが心配」
同じ差額でも、受け止め方はご家庭によって違います。大切なのは、食費や外出費を切り詰めて払えるかではなく、教育費や車、家の修繕に向けた積立を続けたまま払えるかを見ることです。
誤解のないようにお伝えすると、金利が上がると決まっているわけではありません。上がることも、変わらないことも、下がることもあります。ここでは「上がったらどうなるか」を先に知っておくために並べています。
【3.同じ額をフラット35で組むと】
フラット35は、住宅金融支援機構と民間の金融機関が提供する全期間固定の住宅ローンです。資金を受け取るときに決まった金利が、返済が終わるまで変わりません。金利は毎月変わり、2026年11月の最も低い金利は次のとおりです。
・返済期間21〜35年:融資率9割以下 年3.81%、9割超(頭金なしなど)年3.92%
・返済期間20年以下:融資率9割以下 年3.49%、9割超 年3.60%
今回は頭金なしなので、融資率9割超の年3.92%・35年で計算します。5,766万円なら、毎月の返済は約25.3万円です。
これは、年3.92%が最後まで続くと仮定した試算です。お子さまのいる世帯や住宅の条件によっては、当初の一定期間に金利が引き下げられる制度があります。使えるかどうかと引下げの幅は、住宅金融支援機構の最新情報と金融機関でご確認ください。
変動・年1.5%の約14.7万円と比べると、月約10.6万円多くなります。ただ、この差には返済期間の違いが入っています。変動金利でも、同じ35年で返すと月約17.7万円です。
・期間を45年から35年にした分:月約3.0万円の差
・金利が1.5%から3.92%になった分:月約7.6万円の差
月額の差を、金利タイプだけの差と考えないことが大切です。
全期間固定には、返済の見通しを立てやすい良さがあります。一方で、最初の毎月の返済を家計に組み込めるかは、別の問題です。変動は、今の返済が軽い代わりに、上がる可能性を家計で受け止める必要があります。どちらが正しいかは、ご家庭の貯蓄の積み上がり方や考え方で変わるので、ここでは言い切りません。並べて見ることで、判断の材料がそろいます。
【4.返済の途中で金利が上がるときは、別の確認が必要です】
ここは、誤解しやすいところです。
【2.】の「+1%で月約3.1万円増」は、借入当初から年1.5%の場合と年2.5%の場合を、どちらも45年で計算した差です。返済の途中で金利が上がったとき、翌月から3.1万円増えるという意味ではありません。
途中で上がったときの返済は、次の条件で変わります。
・金利が上がる時期
・その時点で残っている借入額
・残りの返済期間
・金融機関や商品ごとの、金利と返済額の見直しの決まり
金利の見直しと、毎月の返済額の見直しが、同じタイミングとは限りません。毎月の返済が変わっていなくても、返済の中身が利息に多く回っている場合があります。「まだ増えていないから影響はない」と判断せず、元金と利息の内訳も確認してください。
住宅ローンを選ぶときは、金融機関の担当者にこう聞いてみてください。
「この商品で金利が1%上がった場合、返済額はいつ、どのように変わりますか?」
商品の説明と、ご自身の借入額での試算をセットで確認すると、備えるべきことが具体的になります。
【5.わが家の家計に当てはめると】
高浜市に住む、次のご家族で考えます。
・夫32歳・年収600万円、妻30歳・年収300万円
・子ども2歳、1年後に2人目を予定
・家賃は駐車場2台・共益費込みで月10万円
・毎月の貯蓄は10万円、預金350万円、カーローンなし
返せる月返済額は、次の式から考え始めます。
今の家賃 + 毎月の貯蓄 − これから新しく積むお金 = 返せる月返済額
「これから新しく積むお金」は、2つのグループに分けます。
・家を持つと必要になる積立:固定資産税・都市計画税、火災・地震保険、修繕費
・家とは別に続ける積立:教育費、老後・NISA、車の買い替え
総額シミュレーターでは、家を持つと必要になる積立を月2.5万円(年30万円)として引きます。「ローンが始まっても貯め続けたい額」は、空欄なら今の貯金の4分の1で、このご家族なら月2.5万円です。
10万円 + 10万円 − 2.5万円 − 2.5万円 = 月15万円
食費・ガソリン代・光熱費・生命保険など、今も払っているものは引きません。毎月の貯蓄10万円は、それらを払ったあとに残った額だからです。ただし、出産・育休・時短勤務などで収入や支出が変わる時期は、別に確認します。
月15万円と、それぞれの返済を並べるとこうなります。
・変動1.5%の約14.7万円:残りは月約3,000円
・+0.5%の約16.2万円:月約1.2万円足りない
・+1%の約17.8万円:月約2.8万円足りない
・フラット35の約25.3万円:月約10.3万円足りない
1.5%のままなら、この計算の範囲に入ります。ただ、積立を続けたまま使える余地は月約3,000円です。これだけで「金利が上がっても大丈夫」とは言えません。
なお、2つの積立の月2.5万円は、試算上の設定です。税金や保険、修繕の必要額は土地や建物、契約内容で変わりますし、月2.5万円で教育費・車・老後の準備が十分とは限りません。設定の金額を、そのまま必要な額だと思わないでください。
もう一つ、この式は「出発点」です。総額シミュレーターの「無理なく返せる総額」は、ここから決めた毎月の返済をもとに、お給料の上がり方(初期値は50歳まで年1%)、奥さまの働き方、住宅ローン控除(適用要件を満たし、13年間受けられると仮定)、65歳での退職金(初期値1,000万円)と年金を年ごとに入れて、「貯め続けたい額の貯金がいつも減らずに残る」範囲で計算します。変動1.5%・年収の30%までの条件です。
このご家族に近い条件(32歳・年収900万円・家賃10万円・貯金10万円)の初期値では、目安は約6,680万円です。5,766万円は、目安の範囲内です。入力した条件での目安です。
ただし、この目安は年1.5%が続く前提です。金利が上がれば、その分だけ余地は小さくなります。教育費・車・老後まで入れた80歳までの貯蓄の確かめは、個別相談でご家族ごとに行います。
【6.積立と貯蓄で、金利の上昇に備える】
お金は「毎月いくら貯まっているか」と「預金がいくらあるか」の2つの軸で考えます。金利の上昇への備えも、この2つで考えます。
①ローンが始まっても、毎月貯め続ける
上の例では、月2.5万円を貯め続けます。+0.5%(月約1.5万円増)のときは、この貯蓄を月約1.2万円減らせば当面は払えますが、予定どおりには貯め続けられません。+1%(月約3.1万円増)では足りず、+2%(月約6.5万円増)では大きく足りません。
そして、この2.5万円を返済に回すと、そのぶん教育費や老後の積立が止まります。貯め続ける額は、上がったときに一時的に使える「余地」であって、ずっと使い続ける財布ではありません。NISAなどの積立は、運用で増える分を入れず、積み立てた元本を貯蓄として数えて確かめます。
また、団体信用生命保険(団信)に入ることで、今の生命保険を見直せる場合があります。浮いたお金を積立に回せば、上がったときの余地を少し広げられます。
②預金を、手元に持っておく
生活防衛資金は、生活費の6ヶ月分です。金利の上昇に備えるお金は、これとは別に考えます。教育費や車の買い替え用のお金まで「金利への備え」として数えると、将来必要なお金と重なってしまいます。
ダイアサは「頭金なしでも大丈夫」という考え方で、頭金ありきで数字を成立させません。頭金を入れると借入は減りますが、手元の現金が薄くなると、収入の変化や急な出費に対応しにくくなるからです。なお、頭金なしでも、契約までに現金で必要な金額は「土地の手付金+請負価格の3%」です。
③繰上げ返済は、おすすめしません
「金利が上がる前に、繰上げ返済しておけばいい」と考える方もいます。ダイアサはおすすめしていません。
・住宅ローン控除は年末の残高で決まるので、控除が減ることがあります
・繰上げ返済したお金は、戻ってきません
・そのお金は、運用か万一の備えに回すほうがいいと考えます
ボーナス返済も、同じ考えでおすすめしていません。
④届かないときは、近づける方法を一緒に探します
上がったときの返済まで考えて、希望の総額に届かないこともあります。そのときも、すぐに理想の暮らしをあきらめる必要はありません。シリーズ・広さ・太陽光・土地のエリア・外構で、総額を近づける方法があります。個別相談で一緒に探します。
その入口として、LINE限定特典「住めるまでの総額シミュレーション」をご用意しています。アンケートは約3分・13問で、ほとんど選ぶだけです。シリーズ・広さ・土地の予算を選ぶだけで、建物・付帯工事・外構・地盤改良・諸費用・税まで、住めるまでの総額が内訳つきでわかります。毎月の返済の目安、金利が上がったときの返済、無理なく返せる総額もわかります。
結果は概算です。安全な予算は、個別相談の「お金のはなし」でご家族ごとに計算します。回答後やシミュレーション後に、しつこい営業連絡はしません。
【7.ダイアサの想い】
家を建てることが、家族の楽しみを減らす理由になってほしくありません。
代表の杉浦功次は、家業を継ぐ前、名古屋国税局で働いていました。そこで、建てた家を維持できずに手放すご家庭を多く見てきました。それが、1935年から続く家業を継いだ理由です。
だからダイアサは、「ダイアサで家を建てたご家族に経済的に苦しむ暮らしをさせない」を信条にしています。金利が上がったときの数字も、家を建てる前の今のうちに、正直にお見せします。
相談は「いくら借りられるか」ではなく、「どんな暮らしを続けたいか」から始めます。子どもと出かける休日。家族で食卓を囲む時間。将来のために少しずつ貯める習慣。住宅ローンは、その暮らしの中に無理なく置けるかで考えるものです。
高浜市・碧南市・西尾市をはじめ、西三河で家づくりを考えているご夫婦へ。変動か固定かを決める前に、まずは残したい暮らしを聞かせてください。
【8.やってほしい5つのこと】
・1.今の家賃と、実際に毎月貯まっている額を確認する
・2.教育費・車・老後のために、ローンが始まっても貯め続けたい額を書き出す
・3.希望の借入額で、変動金利が+0.5%・+1%・+2%のときの返済を並べ、上がっても貯め続けられるか確かめる
・4.フラット35も住宅金融支援機構の最新の金利で試算し、返済期間をそろえた比較もする
・5.LINE特典「住めるまでの総額シミュレーション」で、わが家の総額と返済を確かめる(公式LINE)
【9.よくある質問】
Q.変動金利は、これから上がりますか?
A.言い切れません。上がることも、変わらないことも、下がることもあります。だからこの記事では、上がった場合の返済を先に並べました。
Q.変動金利が1%上がると、必ず毎月3.1万円増えますか?
A.いいえ。今回は5,766万円・45年で、借入当初から年1.5%の場合と年2.5%の場合を比べた概算です。途中で上がる場合は、その時点の残高・残りの期間・金融機関の見直しの決まりで変わります。契約前に必ず確認してください。
Q.フラット35にすれば、家計の心配はなくなりますか?
A.資金を受け取るときに決まった金利が最後まで変わるので、返済の見通しは立てやすくなります。ただ、収入や生活費、修繕費は変わっていきます。今回の例では毎月約25.3万円と、最初の返済も重くなります。金利が変わらないことと、家計全体に無理がないことは、分けて確かめましょう。
Q.家を持つと増える積立は、月2.5万円で足りますか?
A.総額シミュレーターの試算上の設定です。固定資産税・保険・修繕にかかる額は、土地や建物、契約内容で家ごとに違います。個別相談で、実際の計画に合わせて確認します。
Q.頭金を入れたほうが、金利が上がったときに強くなりますか?
A.借入が減るので、返済の増え方は小さくなります。ただ、手元の現金が減ると、急な出費に対応しにくくなります。ダイアサは頭金ありきで数字を成立させず、頭金なしでも無理なく返せるかを先に確かめます。
Q.住宅ローン控除のことも相談できますか?
A.税金のしくみや一般的なお話はお伝えできます。ただ、ご家庭ごとの具体的な税務相談や申告のお手伝いは、ダイアサではお受けできません。税理士などの資格を持つ専門家にご相談ください。代表は元国税局職員ですが、税理士ではありません。
Q.相談したら、契約を迫られますか?
A.迫ることはありません。相談は、理想の暮らしを聞くことから始め、お金の話、住宅ローンの事前審査、土地と建物の予算配分、間取り、設備・仕様の順に進めます。
LINEで総額シミュレーションを受け取る
ご回答後に、こちらからしつこく営業のご連絡をすることはありません。