地震のあと、住宅ローンはどうなる?耐震等級3と建替え保証の話
「もし大きな地震で家が壊れたら、住宅ローンはどうなるんだろう」
家づくりを考えるとき、地震に強いかどうかは誰もが気にするところです。ただ、小さなお子さんと暮らし、これから何十年も返済を続けるご家族には、同じくらい大切なことがあります。それは、地震で生き残ったあとの家族の「暮らし」と「家計」をどう守るかです。
たとえば、いま高浜市の賃貸に住む30代の共働き夫婦が家を建て、その数年後に被災したとします。家が住めない状態になれば、しばらく別の住まいが必要になるかもしれません。住宅ローンの返済に加えて、仮住まいや暮らしを立て直すお金も心配になります。
この記事では、地震の前に家をどう強くするか(耐震等級3)、そして万一のときに家計をどう守るか(地震建替え保証「Glad」・地震保険・預金)を、順番に整理します。
先に、この記事の結論です
・地震で家が壊れても、住宅ローンの返済義務は自動的にはなくなりません。
・守り方は2段構えです。①壊れにくい家をつくる(耐震等級3)。②それでも被害が出たときの備えを重ねる(地震建替え保証、地震保険、預金)。
・ダイアサは新築全棟で耐震等級3を取得し、地震建替え保証「Glad」を新築全棟に標準で付けています。
・耐震等級3は「絶対に壊れない」という意味ではありません。保証にも、対象になる揺れや被害の条件があります。
・地震保険料は、資金計画の「家を持つと必要になる積立」に最初から入れて考えます。
目次
1.地震後も、住宅ローンは自動的には消えない
2.耐震等級3で、被害に備える
3.Gladで、何に備えられるか
4.地震保険・預金・毎月の積立を考える
5.契約前に確認すること
6.ダイアサの想い
7.やってほしい5つのこと
8.よくある質問
【1.地震後も、住宅ローンは自動的には消えない】
住宅ローンは、家を建てるために借りたお金を返していく契約です。建物が地震で被害を受けたというだけで、残りの返済がゼロになるわけではありません。
ここは、家づくりを始めたばかりの方には見えにくいところだと思います。「住めなくなった家のローンを払いながら、別の住まいを探すことになるの?」という不安は、決して大げさではありません。
ただし、必ず二重の住居費がかかると決めつけることもできません。被害の程度、修理で住み続けられるかどうか、どこに仮住まいするかで、実際に必要なお金は大きく変わります。大切なのは、「建物の被害」と「返済の負担」を別々に考えておくことです。
見落とされやすい点が2つあります。
1つ目は火災保険です。地震・噴火・津波による損害は、火災保険だけでは補償されません。地震による倒壊や、地震がきっかけの火災に備えるには、地震保険を付ける必要があります。
2つ目は団体信用生命保険(団信)です。一般的な団信は、借りた方が亡くなったときや高度障害になったときなどに備える保険で、家そのものの損害を埋めるものではありません。「団信に入っているから、家が壊れたらローンもなくなる」とは考えないでください。加入する団信の保障の範囲は、契約内容で確認しましょう。
被災した方の負担を軽くする仕組みもあります。たとえば「自然災害による被災者の債務整理に関するガイドライン」です。ただし、対象となる災害や、借りている方の状況などに条件があります。「いざとなれば何とかなる」を前提に家づくりを進めるのは危険です。
万一被災したときは、返済を一人で抱え込まず、まず借入先の金融機関に状況を伝えて、利用できる対応を確認してください。そして家を建てる前には、その事態をできるだけ避け、備える方法を考えておきましょう。
【2.耐震等級3で、被害に備える】
お子さんが家にいる時間に地震が起きたら。夜、家族が眠っているときだったら。家づくりで最初に考えたいのは、その家で暮らす人の安全です。
耐震等級は、住宅性能表示制度で決められた耐震性能のものさしです。
・耐震等級1:建築基準法で求められる水準。数百年に一度程度の極めて稀な大地震でも、倒壊・崩壊しないことを目指す
・耐震等級2:等級1の1.25倍の地震の力に耐える水準
・耐震等級3:等級1の1.5倍の地震の力に耐える水準。耐震等級の中で最も高い等級
ダイアサは、耐震等級3を全棟で取得しています。style-select、I-style、Luxury-style、どのシリーズを選んでも違いはありません。全棟が長期優良住宅でもあります。
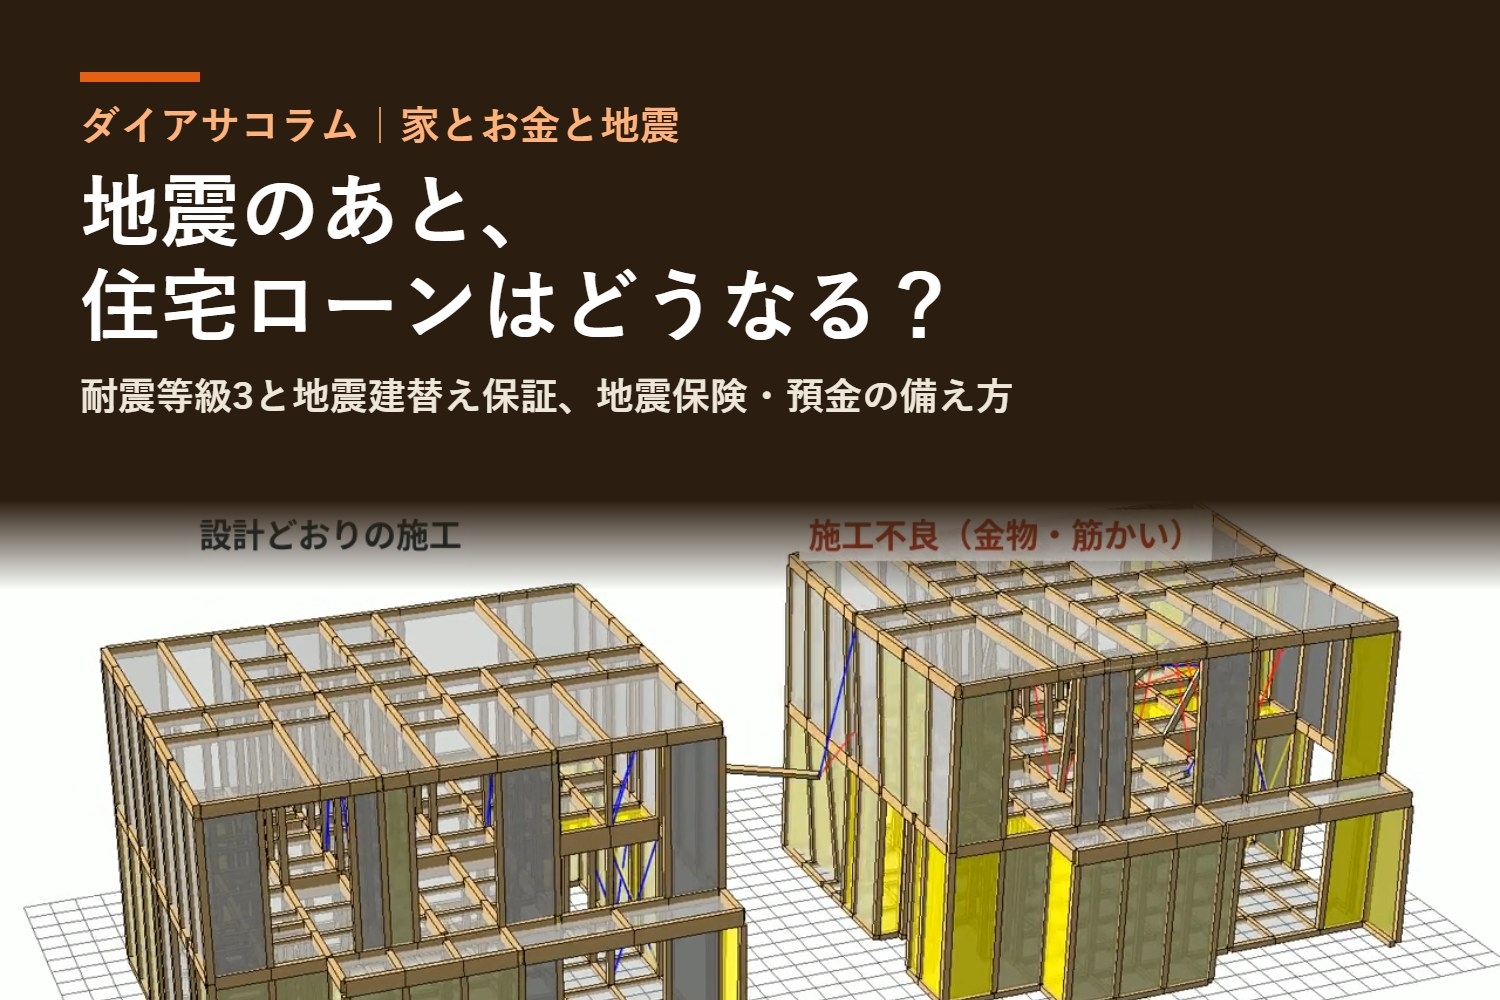
さらにダイアサでは、これから建てる新築の全棟で、お客様の間取りのとおりに組んだ骨組みをパソコンの中で熊本地震の揺れで3回揺らし、どこが傷むかを確かめてから建てています(倒壊解析ソフト「wallstat」による検証)。実際の検証の動画は、耐震性能のページでご覧いただけます。
ここで、正直にお伝えしておきたいことがあります。耐震等級3は、大きな地震のあとも「まったくの無傷」を約束するものではありません。実際の被害は、揺れの大きさや揺れ方、地盤などにも左右されます。私たちが伝えたいのは「等級が高いから、もう心配はいらない」ではなく、「まず、家族を守るための備えを家そのものに持たせる」ということです。
壊れにくい家は、命を守るだけではありません。被害が小さく抑えられれば、修理の負担や、住めない期間も小さくできる可能性が高まります。その意味で、耐震性能は家計を守る土台でもあります。
建物の強さは、地盤とセットで考えます。ダイアサの新築では地盤保証が全棟標準です。地盤調査で改良が不要と分かれば、そのまま保証が付きます。改良が必要なときは、指定の方法で改良したうえで保証が付きます。
それでも、どれほど備えても被害の可能性をゼロにはできません。そこで次に必要になるのが、被災後の暮らしと家計への備えです。
【3.Gladで、何に備えられるか】
ダイアサでは、地震建替え保証「Glad」を新築全棟に標準で付けています。追加のオプション料金はかかりません。耐震等級3の家を建てることに加えて、万一、地震で建替えが必要になる事態にも備えるためです。
Gladの保証の範囲は、計測震度6.8までです。
計測震度とは、揺れの強さを数値で表したものです。気象庁が発表する震度は、この計測震度から決まり、最大の「震度7」は計測震度6.5以上にあたります。つまりGladは、震度7にあたる揺れの一部まで含めて保証の範囲にしています。
一方で、「震度7なら必ず対象になる」という意味ではありません。計測震度6.8を超える揺れは対象外です。これは、6.8を超える揺れを人類がまだ経験していないためです。「どんな揺れでも大丈夫」とは言いません。どこまでが範囲かをはっきり示すことが、誠実さだと考えています。
また、保証を使えるかどうかは、揺れの数値だけでは決まりません。どの程度の被害が対象になるのか、保証される金額や内容、被災後の手続きなどは、保証の書面(約款)で定められています。契約前に、書面でご一緒に確認します。
そして、特に気をつけていただきたいことがあります。「建替え保証がある=住宅ローンの残高を払ってもらえる」とは考えないことです。住宅ローンの返済と、建替えに関する保証は別の話です。保証で何に備えられるのか、ご自身の返済には何が残るのか。契約前に分けて確かめてください。
【4.地震保険・預金・毎月の積立を考える】
地震へのお金の備えを調べると、地震保険も出てきます。地震保険とGladは、どちらも地震に関係する備えですが、対象も支払いの条件も違います。片方があればもう片方は不要、とは一律に言えません。
地震保険の主なルールは次のとおりです(2026年時点の一般的な内容です。最新の条件は財務省や保険会社の情報でご確認ください)。
・火災保険とセットで加入する
・保険金額は、火災保険の保険金額の30〜50%の範囲で決める
・上限は建物5,000万円、家財1,000万円
・損害の程度(全損・大半損・小半損・一部損)に応じて保険金が支払われる
保険金額が火災保険の30〜50%なので、地震保険だけで建て直しの費用をすべてまかなうのは難しい仕組みです。地震保険は、被災後の暮らしを立て直すための助けと考えるのが現実的です。だからこそ、壊れにくい家と建替え保証を重ねます。
保険料は、建物の構造や所在地、保険金額、加入時期で大きく変わるため、ここで金額は断定しません。耐震等級に応じた割引があり、耐震等級3はその中で割引率が最も高い区分です。割引を受けるには証明書類が必要なので、どの書類が使えるかは保険会社に確認してください。
では、地震保険料を資金計画にどう入れるか。ダイアサでは、返せる月返済額を次の式で考えます。
今の家賃 + 毎月の貯蓄 − これから新しく積むお金 = 返せる月返済額
「これから新しく積むお金」は2つのグループです。
①家を持つと必要になる積立:固定資産税・都市計画税、火災・地震保険、修繕費
②家とは別に続ける積立:教育費、老後・NISA、車の買い替え
食費やガソリン代、光熱費、生命保険など、今も払っているものは引きません。毎月の貯蓄は、それらを払ったあとに残った額だからです。
地震保険は①に入ります。建てたあとで保険料を足して家計が苦しくなる、という順番にしないためです。住宅ローンの事前審査では、借入可能額の上限が年収などから機械的に出ます。そこには、地震保険料も、毎月いくら貯金できているかも入っていません。事前審査の金額は、ただの上限値です。
もう1つの軸が預金です。お金は「毎月いくら貯まっているか」と「預金がいくらあるか」の2つで考えます。被災直後に頼りになるのは、すぐに使える手元のお金です。ダイアサでは、生活防衛資金として生活費の6ヶ月分を残すことをおすすめしています。
たとえば、夫32歳・妻30歳・子ども3歳の高浜市のご家族で、手取りが月44万円、毎月10万円を貯金できている場合。手取りから貯蓄を引いた約34万円(家賃を含み、ボーナスは別)を毎月の生活費とみなすと、6ヶ月分は約200万円です。預金が350万円あっても、契約までに現金で必要な「土地の手付金+請負価格の3%」を払ったあと、この額が残るかを確かめておきたいところです。ダイアサが「頭金なしでも大丈夫」と考えるのは、手元にお金を残すためでもあります。
同じ理由で、繰上げ返済はおすすめしていません。繰上げ返済したお金は戻ってきません。住宅ローン控除は年末の残高で決まるので、控除が減ることもあります。そのお金は、運用や万一の備えに回すほうが、地震のような予期しない出来事に強い家計になります。
【5.契約前に確認すること】
耐震性能、保証、保険を「安心」というひとつの言葉にまとめてしまうと、確かめるべき違いが見えなくなります。
・性能は、被害を抑えるための備え
・保証や保険は、決められた条件のもとで、被災後のお金に備える仕組み
・預金は、当面の暮らしに使うためのお金
役割は、それぞれ違います。説明を聞くときは「付いていますか」だけで終わらせず、次のように聞いてみてください。
・耐震等級3は、設計だけでなく「取得」するのか。全棟標準か、オプションか
・保証の対象になる揺れの範囲と、対象外になるケースは何か
・どの程度の被害が対象で、保証される内容と金額はどうなっているか
・被災したあと、誰に、いつ連絡し、どんな手続きが必要か
・住宅ローンの返済を続けながら、当面の生活費をどう確保するか
遠慮なく確かめられることも、納得して家を建てるための大切な一歩です。ダイアサの個別相談では、こうした質問に書面を見ながらお答えします。
【6.ダイアサの想い】
ダイアサの代表・杉浦功次は、工務店を継ぐ前、名古屋国税局の職員でした。そのころ、建てた家を維持できずに手放すご家庭を多く見てきたことが、家業を継いだ理由です。
地震は、その引き金になりえます。家が壊れ、ローンだけが残れば、暮らしは一気に苦しくなります。
「ダイアサで家を建てたご家族に、経済的に苦しむ暮らしをさせない」「家族を幸せにしない家は売らない」。この考えから、耐震等級3の全棟取得も、Gladの全棟標準も、特別なオプションではなく当たり前の仕様にしています。
丈夫な家をつくるだけでも、保証を付けるだけでも終わらせたくありません。家族が暮らす家と、そのあとも続く家計の両方を見てご提案する。それが、西三河で家のお金の話を実額で正直に話す工務店としての、私たちの役目だと考えています。
【7.やってほしい5つのこと】
①今の火災保険に地震保険が付いているか確認する
賃貸なら、家財の補償がどうなっているかも見てください。
②建てたい地域のハザードマップを見る
高浜市・碧南市・西尾市など、建てたい地域の地震・液状化・浸水の想定を確かめます。
③耐震等級3を「取得するのか」「全棟標準か」を書面で確かめる
保証の対象・対象外も、あわせて書面で確認しましょう。
④被災後の住まいと生活費を想像し、家族で話す
生活費の6ヶ月分を預金に残せるかを確かめます。
⑤地震保険料を含めて、住めるまでの総額と月々の返済を計算する
LINE限定の「住めるまでの総額シミュレーション」なら、シリーズ・広さ・土地の予算を選ぶだけで、建物・付帯工事・外構・地盤改良・諸費用・税まで、住めるまでの総額が内訳つきでわかります。
※シミュレーションは概算です。地震保険料などの積立や、月々の返済、金利が上がったときも含めた安全な予算は、個別相談の「お金のはなし」でご家族ごとに計算します。シミュレーションのあとに、しつこい営業連絡はしません。
【8.よくある質問】
Q.地震で家に住めなくなったら、住宅ローンの返済は止まりますか?
A.家が被害を受けただけで、返済義務が自動的になくなるわけではありません。被災した場合は、まず借入先の金融機関に状況を伝え、返済条件の相談や、債務整理のガイドラインなど利用できる対応を確認してください。ガイドラインには対象となる災害などの条件があります。
Q.耐震等級3なら、地震で建て替えることはありませんか?
A.そうとは言い切れません。耐震等級3は耐震等級の中で最も高い等級ですが、被害が絶対に出ないという意味ではありません。だからダイアサでは、Gladを全棟に標準で付けています。
Q.Gladがあれば、住宅ローンの残高も保証されますか?
A.住宅ローンの残高がそのまま保証される、という理解はしないでください。Gladは計測震度6.8までが保証の範囲で、それを超える揺れは対象外です。対象となる被害の程度、保証の内容、手続きは、契約前に書面でご確認いただきます。
Q.Gladがあれば、地震保険は入らなくていいですか?
A.一方があればもう一方は不要、とは一律に言えません。対象も支払いの条件も違います。地震保険は被災後の暮らしを立て直す助けにもなります。保険会社の見積りを取り、その額を資金計画に入れたうえで「無理なく返せる(総額)」を計算します。
Q.地震保険料はいくらくらいですか?
A.建物の構造、所在地、保険金額、加入時期で大きく変わるため、一律の金額は申し上げられません。耐震等級3は地震保険の耐震等級割引で割引率が最も高い区分にあたるので、証明書類を用意して保険会社に見積りを依頼してください。
「うちの場合はいくら?」はLINEでわかります
住めるまでの総額シミュレーションをLINE限定でお渡ししています。シリーズ・広さ・土地の予算を選ぶだけで、建物・付帯工事・外構・地盤改良・諸費用・税まで、住めるまでの総額が内訳つきでわかります。
LINEを送っていただき、かんたんなアンケート(約2分:お名前・生年月日・ご住所・家づくりのご希望)にお答えいただくと、シミュレーションのURLがLINEに届きます。
※概算です。月々の返済や、金利が上がったときも含めた安全な予算は「お金のはなし」でご家族ごとに計算します。
相談=契約ではありません
高浜市・碧南市・西尾市で新築・注文住宅を考えている方へ。土地や予算がまだ決まっていなくても大丈夫です。
「自分たちは本当に建てられる?」を確かめるところから、一緒に始めませんか。
※本記事は2026年10月23日時点の公表情報をもとにした一般的な解説です。住宅ローン金利、補助制度、税制、商品条件は変更される場合があります。個別の借入れ・返済計画は金融機関や専門家にも確認してください。記事中の試算は記載の条件で計算した概算であり、実際の金額を保証するものではありません。
EVENT
 セミナー予約制
随時開催/10:00〜21:00 住宅ローンと住宅ローン控除のこと どこよりも徹底深堀りセミナー ダイアサ本社(高浜市呉竹町)
 相談会予約制
随時開催/10:00〜21:00 無料個別相談会 ~家づくり成功への第一歩~ ダイアサ本社(高浜市呉竹町)
 相談会予約制
随時開催/10:00〜21:00 平屋相談会 ダイアサ本社(高浜市呉竹町)
LINEで総額シミュレーションを受け取る
ご回答後に、こちらからしつこく営業のご連絡をすることはありません。